2.5Ташкилотнинг ҳисоб сиёсати
- ҳисоб сиёсати ёзуви ва унинг даври
- захиралар ва чакана товарларни баҳолаш усуллари
- харажатлар ҳисобварағи ва умумхўжалик харажатлари
Ташкилотда бухгалтерия ва солиқ ҳисоби бош ҳисобчи шакллантирадиган ва раҳбар тасдиқлайдиган Ҳисоб сиёсатига мувофиқ юритилади. Ҳисоб сиёсати ташкилот қўллайдиган ҳисоб юритиш усуллари мажмуасини — бирламчи кузатиш, қийматни ўлчаш, жорий гуруҳлаш ва якуний умумлаштириш усулларини — тавсифлайди. Ҳисоб сиёсатининг айрим элементлари дастурда автоматлаштирилган режимда қўллаб-қувватланади. Масалан, бухгалтерия ҳисоби мақсадларида қуйидагиларни кўрсатиш мумкин:
- захираларни чиқариш (ҳисобдан чиқариш) пайтидаги баҳолаш усули;
- умумхўжалик харажатларини эътироф этиш тартиби ва ҳ.к.
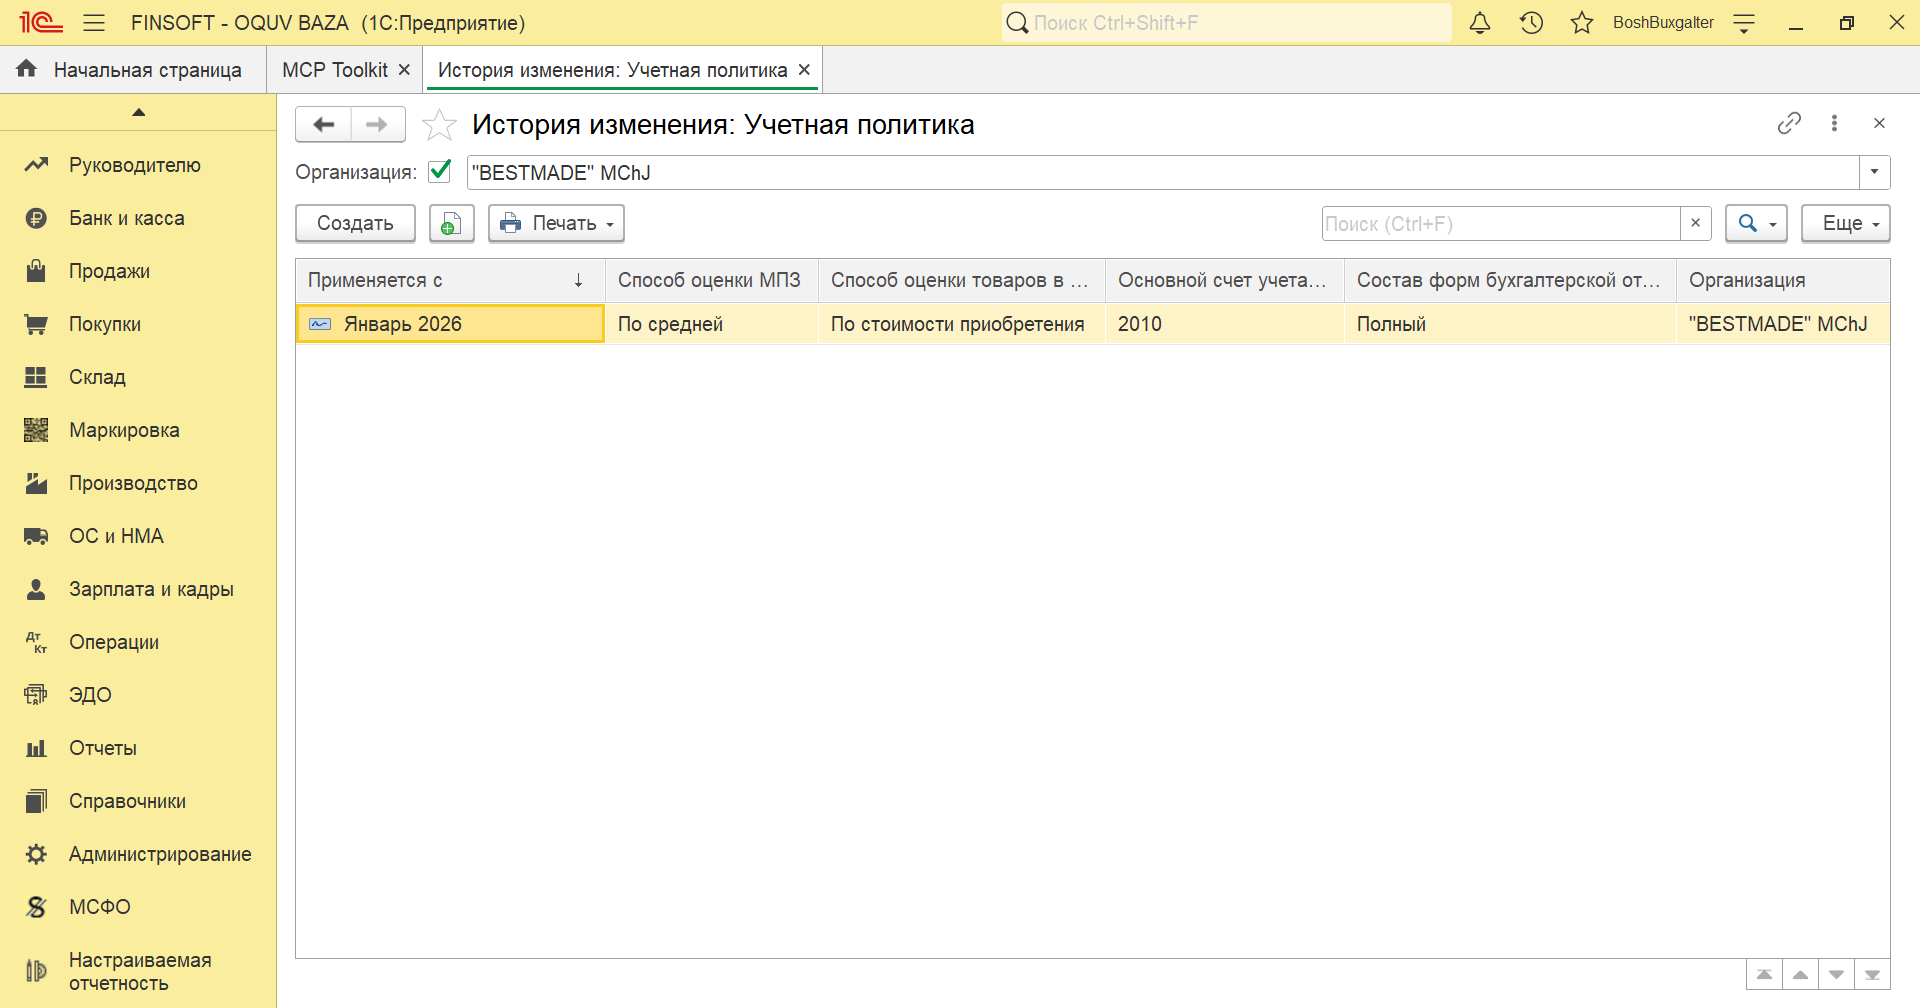
Танланган вариант дастурнинг ҳаракатини, жумладан ҳисобни автоматлаштирилган режимда юритиш учун зарур объект ва алгоритмлар тўпламини белгилайди. Бу маълумот Учетная политика маълумотлар регистри орқали киритилади: у ташкилот ҳисоб сиёсатини маълум ҳисобот даврлари учун тавсифловчи ёзувларни киритишга хизмат қилади. Ташкилотнинг ҳисоб сиёсати ёзувлари рўйхати Панель разделов → Справочники → Предприятие → Учетная политика (Бўлимлар панели → Справочниклар → Корхона → Ҳисоб сиёсати) орқали очилади; шунингдек ташкилот шаклидаги Учетная политика ёрлиғидан ҳам очиш мумкин (2.5-1-расм).
Ёзув шаклида (2.5-2-расм) қуйидагилар созланади:
- Способ оценки МПЗ — захираларни омбордан чиқаришда баҳолаш усули: по средней (ўртача таннарх бўйича) ёки по ФИФО;
- Способ оценки товаров в рознице — чакана савдода товарларни баҳолаш усули: по стоимости приобретения (харид қиймати бўйича) ёки по продажной стоимости (сотиш қиймати бўйича);
- Основной счет учета затрат — асосий ишлаб чиқариш харажатлари йиғиладиган ҳисобварақ (бизда — 2010 «Основное производство»);
- Виды деятельности, затраты по которым учитываются на основном счете — маҳсулот чиқариш, иш бажариш ва хизмат кўрсатиш белгилари;
- Общехозяйственные расходы — умумхўжалик харажатларини молиявий натижага ёки таннархга киритиш усули;
- Прочие настройки — режали таннарх, ярим тайёр маҳсулот таннархи, ходимлар учун ҳисоб юритиш тартиби ва бошқа белгилар;
- Состав форм бухгалтерской отчетности — бухгалтерия ҳисоботи шаклларининг таркиби (Полный, кичик корхоналар учун ва ҳ.к.).
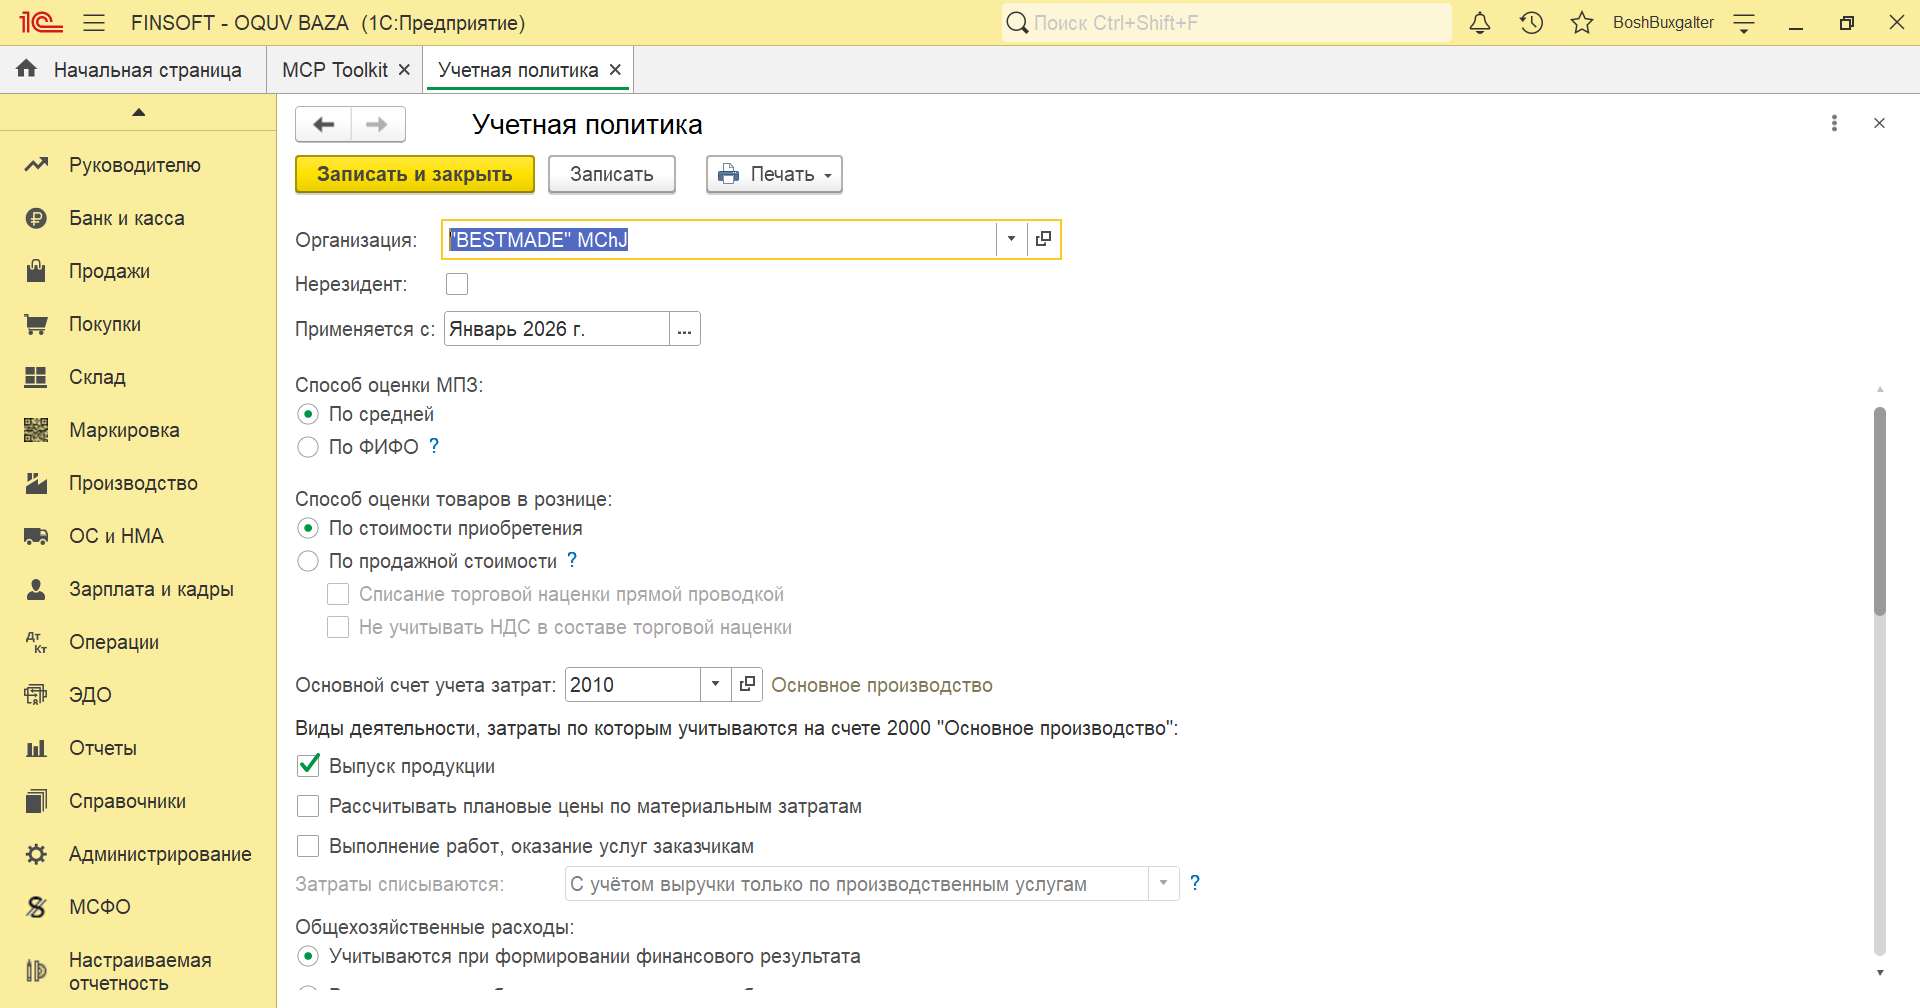
Ишлаб чиқаришда маҳсулот харажатлари 2010 ҳисобварағида йиғилса, Выпуск продукции белгиси ёқилган бўлиши керак. Хизмат кўрсатиш ва иш бажариш харажатлари ҳам шу ҳисобварақда юритилса, Выполнение работ, оказание услуг заказчикам белгиси ёқилади; акс ҳолда у олиб ташланади. Умумхўжалик харажатлари молиявий натижага ўтказилиши ёки таннархга киритилиши мумкин; танланган усул ой ёпилганда харажатларни ҳисобдан чиқаришни белгилайди.
Умумишлаб чиқариш харажатларини (2510) таннархга тақсимлаш усули ҳам дастурда созланади. Тақсимлаш базаси сифатида маҳсулот ҳажми, режали таннарх, иш ҳақи, моддий харажатлар, тушум ёки тўғридан-тўғри харажатларни танлаш мумкин. Агар барча умумишлаб чиқариш ва умумхўжалик харажатлари учун ягона усул керак бўлса, тақсимлаш усули ёзувида харажат ҳисобварағи, бўлинма ва модда кўрсатилмайди. Тақсимлаш усули ўзгарса, янги ёзув киритилиб, у қўлланиладиган сана кўрсатилади.
Ҳуқуқий асос (БХМС ва Солиқ кодекси)
- Ҳисоб сиёсати. «Бухгалтерия ҳисоби тўғрисида»ги қонун ва БХМС ҳисоб сиёсатини ташкилот ўзи шакллантиришини, у раҳбар тасдиқлайдиган ҳужжат эканини ва ҳисобот йили давомида изчиллик билан қўлланилиши кераклигини белгилайди. Шу сабабли дастурда ҳисоб сиёсати даврлар бўйича (қайси ойдан бошлаб амал қилиши билан) сақланади.
- Захираларни баҳолаш. 4-сонли БХМС «Товар-моддий заҳиралар» чиқиб кетаётган заҳираларни баҳолашнинг қўлланиладиган усулларидан бирини танлаш имконини беради; танланган усул ҳисоб сиёсатида белгиланади ва изчил қўлланилади.
- Харажатлар таркиби ва фойда солиғи. Харажатларнинг солиқ мақсадидаги таркиби Солиқ кодексининг тегишли моддаларига мувофиқ белгиланади; бухгалтерия ҳисобидаги ва солиқ ҳисобидаги қийматлар фарқи 9-бобда амортизация мисолида кўрсатилади.
Қонун ва БХМС матнларидан аниқ банд рақамлари ушбу бобда келтирилмайди: ҳисоб сиёсати элементларининг ҳар бири тегишли мавзуда (3–9-бобларда) тегишли норма билан бирга изоҳланади.
МАЪЛУМОТ № 2.5-2. «"BESTMADE" MChJ ҳисоб сиёсати» буйруғидан 2026 йил учун кўчирма:
МАЪЛУМОТ № 2.5-2
- Товар-моддий заҳираларни баҳолаш ўртача таннарх бўйича амалга оширилади.
- Чакана савдода товарлар харид қиймати бўйича баҳоланади.
- Асосий ишлаб чиқариш харажатлари 2010 «Основное производство» ҳисобварағида йиғилади; маҳсулот чиқариш шу ҳисобварақда акс эттирилади.
- 2510 «Умумишлаб чиқариш харажатлари» ҳисобварағида йиғилган харажатлар бухгалтерия ҳисобида маҳсулот турлари — калькуляция объектлари ўртасида асосий ишлаб чиқариш ишчиларининг иш ҳақига мутаносиб тақсимланади.
- Асосий воситалар ва номоддий активлар бўйича амортизация бухгалтерия ҳисобида ва солиқ солиш мақсадларида чизиқли усулда, фойдали хизмат муддатидан келиб чиқиб ҳисобланади.
- Бухгалтерия ҳисоботи шаклларининг таркиби — тўлиқ.
ТОПШИРИҚ № 2.5-1
"BESTMADE" MChJ ҳисоб сиёсати ҳақидаги маълумотни киритинг, 2.5-2-маълумотдаги «Ҳисоб сиёсати» буйруғидан кўчирмадан фойдаланинг.
Ечим.
- Панель разделов → Справочники → Предприятие → Учетная политика (Бўлимлар панели → Справочниклар → Корхона → Ҳисоб сиёсати) орқали ҳисоб сиёсати ёзувлари рўйхатини очинг;
- Создать тугмаси билан янги ёзув очинг; Применяется с майдонида «Январь 2026 г.» ни танланг;
- Способ оценки МПЗ да «По средней», Способ оценки товаров в рознице да «По стоимости приобретения» ни белгиланг;
- Основной счет учета затрат да 2010 ҳисобварағини танланг; Выпуск продукции белгисини ёқинг, Выполнение работ, оказание услуг заказчикам белгисини ёқманг;
- умумхўжалик харажатлари усулини ва Состав форм бухгалтерской отчетности ни («Полный») 2.5-2-маълумотга мувофиқ белгиланг;
- Записать и закрыть тугмасини босинг.
Натижа
Ташкилотнинг ҳисоб сиёсати рўйхатида 2026 йил январдан бошлаб амал қиладиган ёзув пайдо бўлади (2.5-1-расм).
Тест: ўзингизни синаб кўринг
Назорат саволлари
- «Ҳисоб параметрлари» ва «ташкилот ҳисоб сиёсати параметрлари» ўртасида қандай тамойилий фарқ бор?