1-бобОСВ ва унинг созламалари
Ушбу қўлланмада биз 1С:Бухгалтерия дастурида ҳисоб юритишнинг тўғрилигини қандай тез баҳолаш мумкинлигини кўриб чиқамиз. Таҳлилнинг асосий ҳисоботи сифатида оборотно-сальдовая ведомость (бундан буён — ОСВ) дан фойдаланамиз, лекин зарур бўлганда ҳисобнинг алоҳида бўлимлари бўйича бошқа ҳисоботларни ҳам кўриб чиқамиз.
1. ОСВни нега очамиз
Ҳисоб тўғри юритилаётганини билишнинг энг тез йўли — Оборотно-сальдовая ведомость (ОСВ). Керак бўлса, бошқа ҳисоботларга ҳам қараймиз. Лекин бошлаш учун ОСВ етарли.
Тажрибали бухгалтер ОСВга қараб бир қанча нарсани тушунади. Ташкилот нима билан шуғулланади: ишлаб чиқаришми, хизматми, савдоми, ёки аралашми? Ва яна: қаерда хато бор, у нимадан келиб чиққан? Биз ОСВни ҳисобварақлар бўйича тартиб билан кўриб чиқамиз. Шу тартибда ташкилот ҳақида маълумот йиғамиз ва хатоларни топамиз.
2. ОСВни очамиз
«Отчеты» бўлимидан «Оборотно-сальдовая ведомость»ни танлаймиз ва даврни кўрсатамиз. Бизда давр 01.01.2026 – 30.04.2026. Тўрт ой, ҳар бири «Закрытие месяца» билан ёпилган.
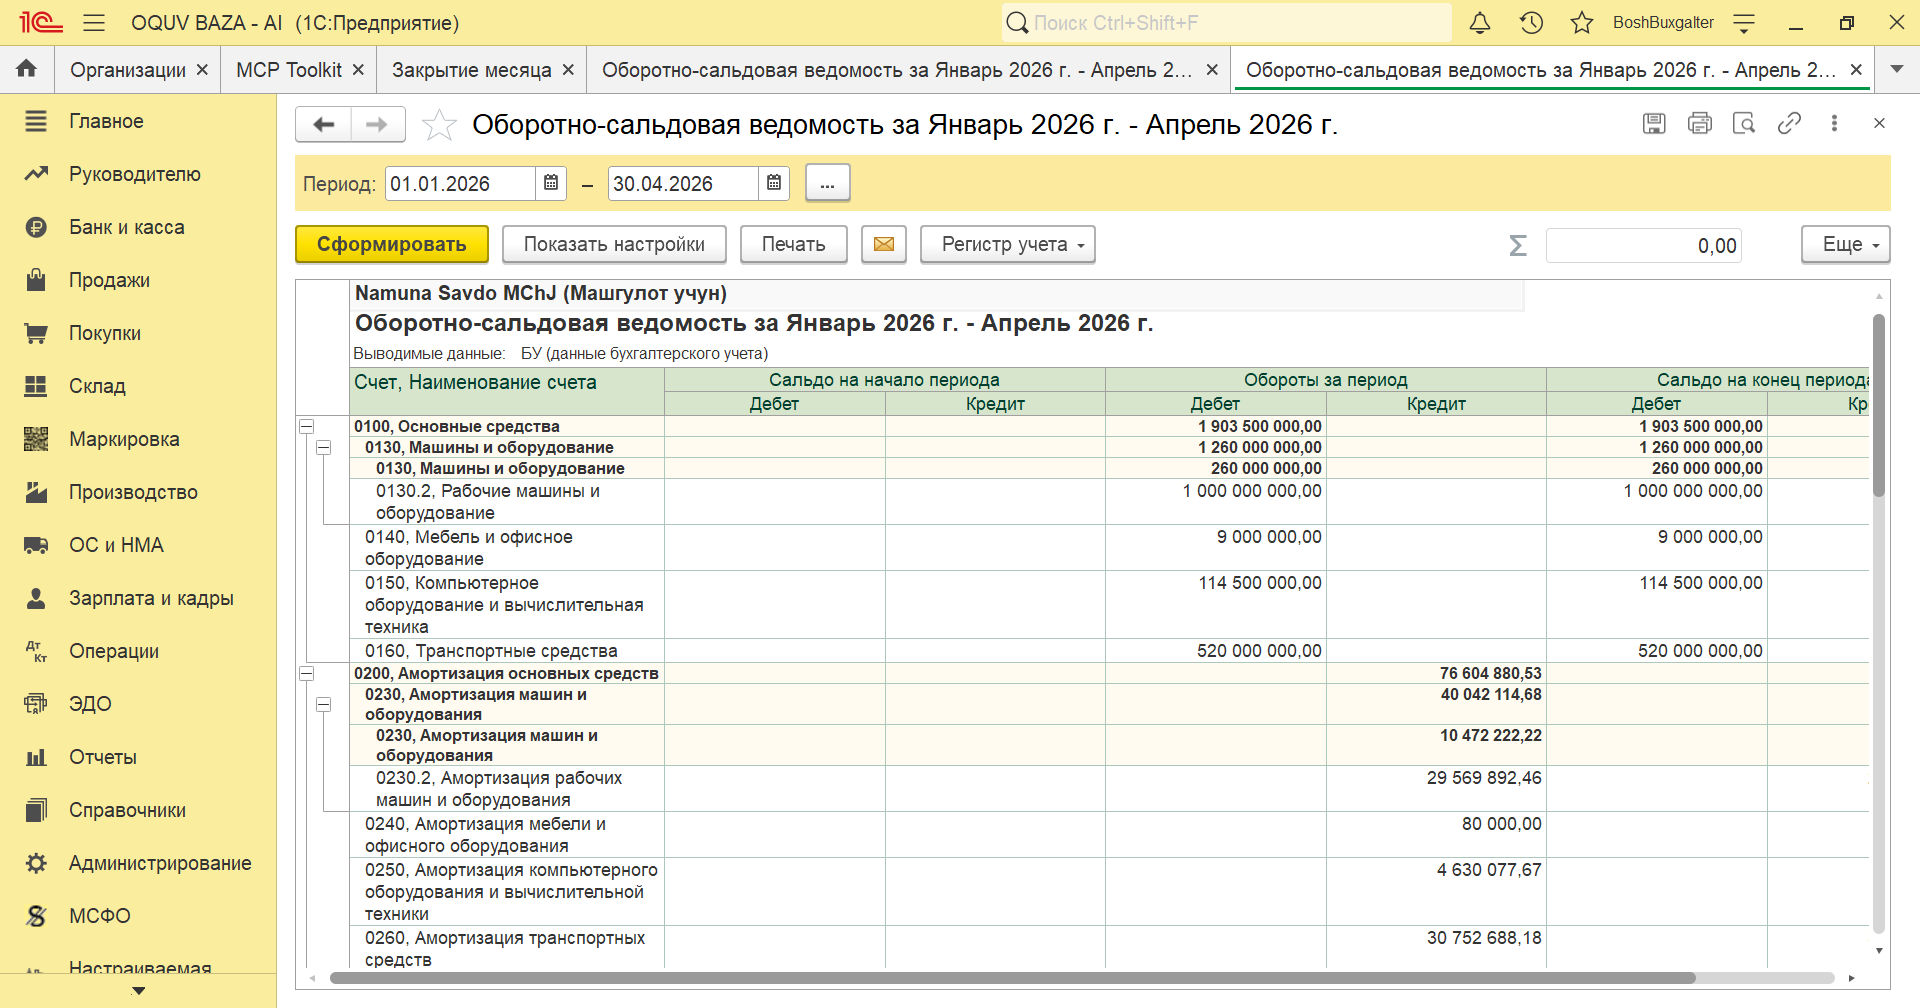
Нега аввал ойларни ёпамиз? Чунки ойни ёпмасдан қурилган ОСВ нотўлиқ бўлади. «Закрытие месяца» амортизацияни ҳисоблайди, кечиктирилган харажатларни (3100) харажатга ёзади, даромад ва харажат ҳисобварақларини ёпади. Агар таннарх ойни ёпганда ҳисобланадиган режимда бўлса, у ҳам шунда ҳисобланади. Ёпилмаган ойнинг ОСВида амортизация ҳали йўқ, харажат ҳисобварақлари очиқ турибди. Шунинг учун аудитни фақат ёпилган ойлар билан бошлаймиз.
3. Созламалар: «Показатели» саҳифаси
ОСВ формасида «Показать настройки» тугмасини босамиз ва «Показатели» саҳифасига ўтамиз.
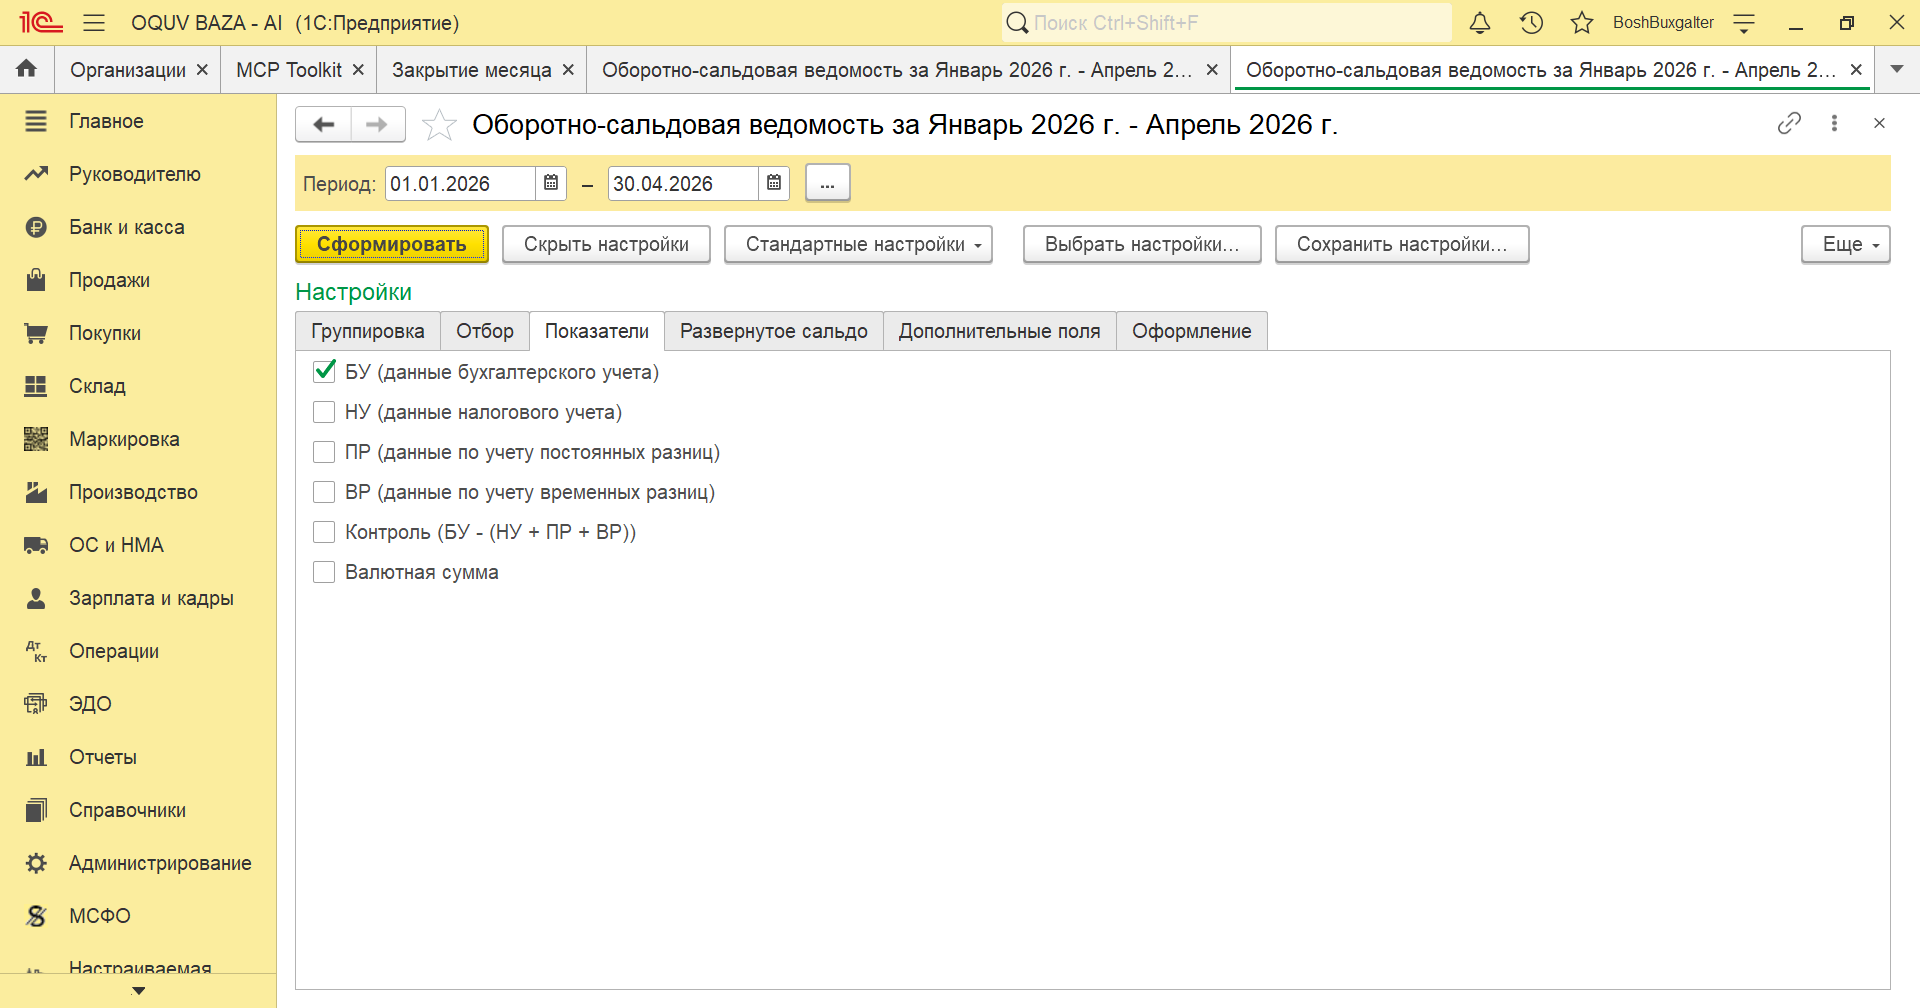
| Кўрсаткич | Бизнинг ишимизда |
|---|---|
| БУ (данные бухгалтерского учета) | Асосий кўрсаткич. Ҳисоб БҲМС бўйича юритилади, ҳисобварақлар 21-сонли БҲМС (ҳисобварақлар режаси) бўйича. Бу китобда расмий атама — «ҳисобварақ» ишлатилади (1С да у «счет» деб аталади). Ҳамма таҳлилимиз шу кўрсаткичда. |
| НУ (данные налогового учета) | Ҳозирча ёқмаймиз. Нега, пастда тушунтираман. |
| ПР ва ВР | Доимий ва вақтинчалик фарқлар. Оддий ташкилотда улар бўш бўлиши нормал (тўлиқ китобнинг 05-бобига қаранг). |
| Контроль | НУ, ПР, ВР ишлатилмаса, бу кўрсаткич ҳам керак эмас. |
| Количество («Кол.») | ТМЗ ҳисобварақларида доим ёқамиз (тўлиқ китобнинг 06-бобига қаранг). |
| Валютная сумма | Валюта операциялари бор бўлса ёқамиз. Валюталик пул ва қарзлар ҳар ой охирида Марказий банк курси бўйича қайта баҳоланади. Валютада сотиб олинган ОС, НМА, ТМЗ қайта баҳоланмайди. |
НУ нега ёқилмайди?
Тўғри савол: ахир 1С да солиқ ҳисоби (НУ) бор-ку. Ҳа, бор. 1С 2023 йилдан бошлаб ҳар бир ҳужжатда бухгалтерия ҳаракатлари билан бирга солиқ ҳаракатларини ҳам ёзади. ОСВда «БУ» ва «НУ»ни алоҳида ёки бирга чиқариш мумкин.
Лекин бизнинг мақсадимиз — аввал бухгалтерия ҳисобини текшириш. Солиқ ҳисоби бухгалтерия маълумотларига таянади (Солиқ кодекси 76-модда). Алоҳида солиқ регистрлари ихтиёрий, уларни солиқ ҳисоб сиёсатида белгилаш мумкин (77-модда). Фойда солиғи базаси бухгалтерия фойдасига Кодексдаги тузатишларни киритиб топилади. Шунинг учун биз НУни кейинги босқичда, ОС амортизациясини солиқ билан таққослаганда ишга соламиз (2-боб).
Агар солиқ ҳисобини ҳам текширмоқчи бўлсангиз, НУни ёқасиз. Лекин бунинг учун 2023 йил бошига «Ввод остатков по НУ (2023г)» ҳужжати билан бошланғич қолдиқлар киритилган бўлиши керак. Акс ҳолда ОСВнинг НУ устуни нотўғри чиқади.
Айланмадан олинадиган солиқни тўловчи корхона. Бу режим Солиқ кодексининг 66-бобида тартибга солинган. Бундай корхона учун ҳам ОСВнинг асоси БУ бўлиб қолади. 1С да «Расчет налога с оборота» ҳисоботи бор: у ойлик солиқ ҳисобини чиқаради. Ставка 4 фоиз бўлса, ҳамма даромад шу ставкага тушади. Ставка бошқа бўлса, ҳар бир ставка учун алоҳида «Вид деятельности» очилади. Ташкилотнинг «Система налогообложения» созламасида (Справочники → Налоги → Налоги и отчеты) айланмадан олинадиган солиқ учун алоҳида номланган вариант борлигини ўқув базада текширмадим*. Шунинг учун бундай корхонани қайси созлама билан юритишни аудитдан олдин аниқлаб олинг. Яна бир нарса: 2026 йил 1 июндан умумий тартибга ўтиш чегараси 1 млрд сўм эмас, 12 000 БҲМ (Президент фармони ПФ-100, 26.05.2026, 2-банд). Даромад шундан ошса, корхона ҚҚС ва фойда солиғига ўтади. Импорт қилиш эса энди корхонани ўз-ўзидан ҚҚС тўловчига айлантирмайди (шу фармон, 9-банд). Савдо, умумий овқатланиш ва хизмат кўрсатиш корхоналари учун яна битта режим бор: ҚҚС 6% ва фойда солиғи 0% (1С да «Упрощенный НДС», тўлиқ китобнинг 08-бобига қаранг). Шунинг учун «Система налогообложения»да қайси режим белгиланганини аудитнинг энг бошида кўриб оламан.
4. «Дополнительные поля» → «Выводить наименование счета»
Бу белги ёқилмаса, ОСВда фақат ҳисобварақ рақамлари кўринади. Номларини ҳам кўриш учун «Настройки» → «Дополнительные поля» саҳифасида «Выводить наименование счета»га белги қўямиз.
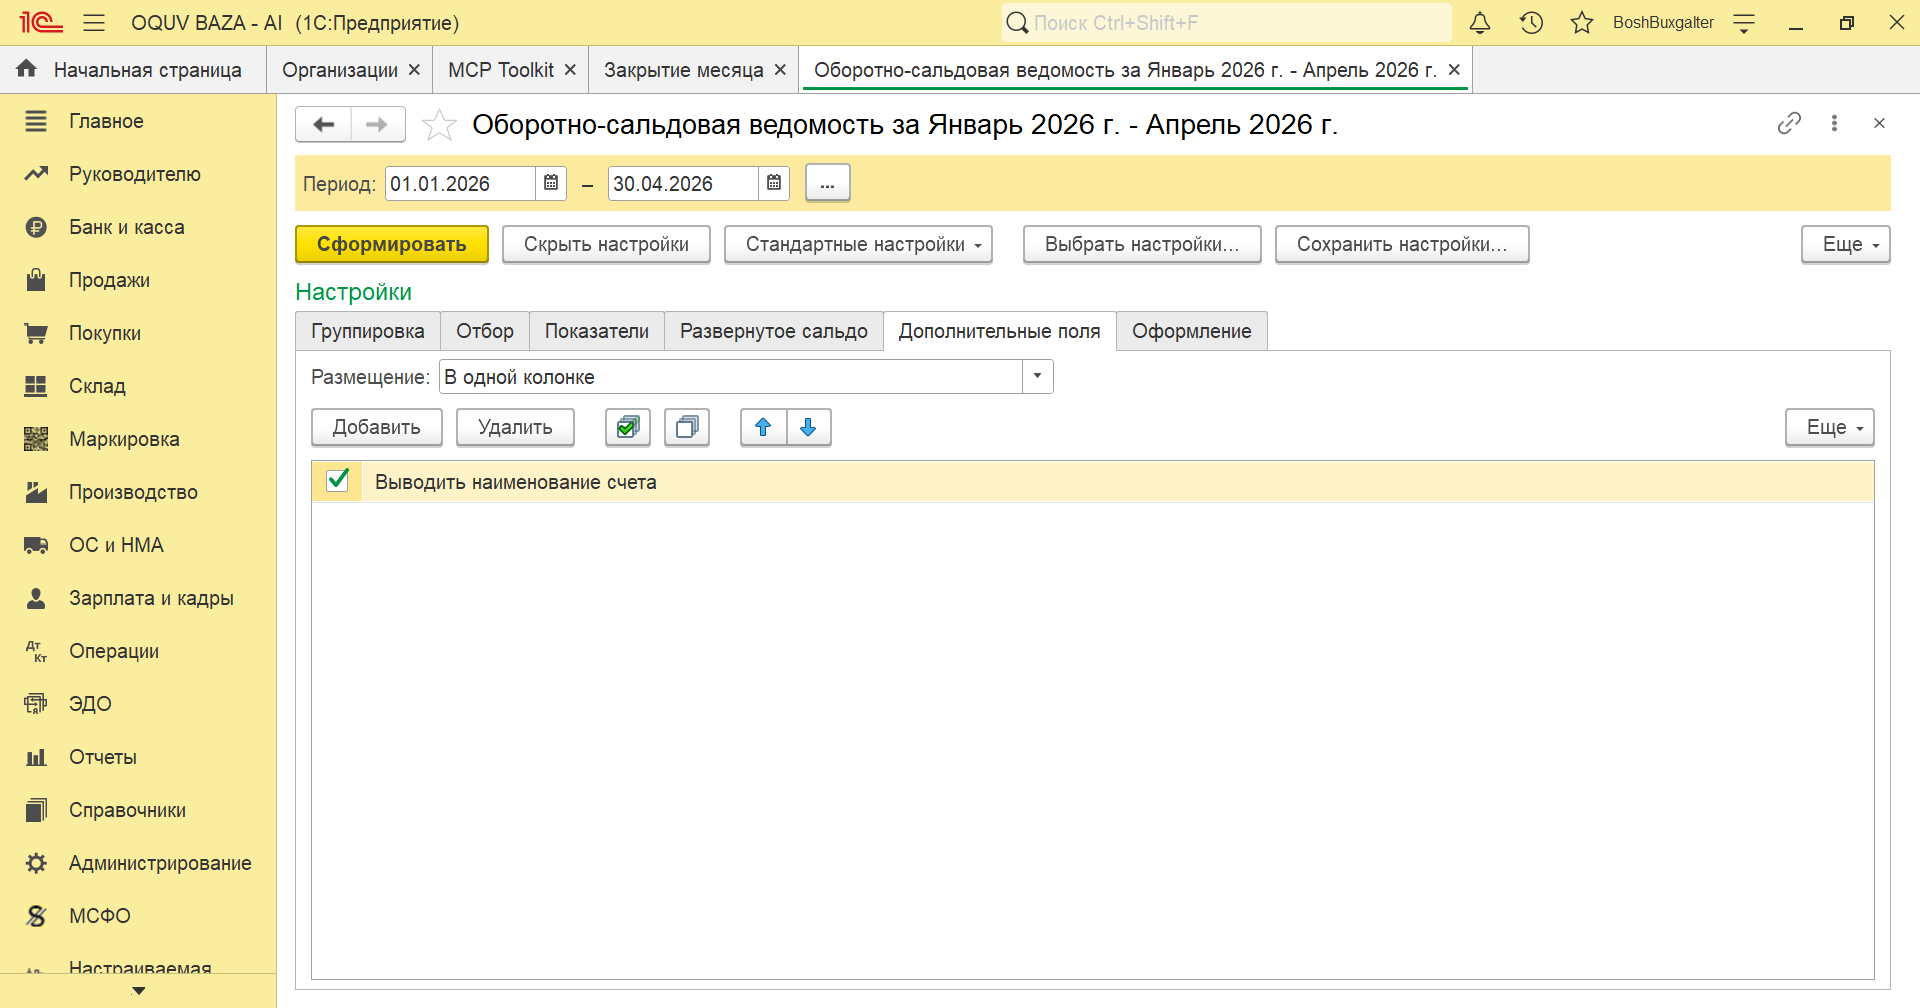
Шундан кейин ОСВ тушунарлироқ бўлади (скриншот 1: «0100, Основные средства», «0130, Машины и оборудование»). Бу айниқса янги бошлаган бухгалтерга қулай. Ҳамма ҳисобварақнинг рақамини ёд билмайди.
5. ОСВни ўқишда ҳисобварақ турлари (БҲМС №21)
Ҳисобварақлар режасида ҳар бир ҳисобварақнинг тури бор. Тури ОСВда қолдиқ қайси томонда бўлиши нормал эканини кўрсатади.
| Тури | Мисол | ОСВда нимага эътибор берамиз |
|---|---|---|
| Актив (А) | 0100, 0400, 1000, 4000, 5000 | Қолдиқ дебетда. Кредит қолдиқ — хато белгиси (масалан, омборда манфий қолдиқ). |
| Пассив (П) | 6000, 6700, 8300 | Қолдиқ кредитда. Дебет қолдиқ — олдиндан тўлов ёки хато, текшириш керак. |
| Контр-актив (КА) | 0200 (ОС эскириши), 0500 (НМА амортизацияси), 4900 (шубҳали қарзлар резерви), 2980 | Қолдиқ кредитда бўлиши нормал. Бу «минус» актив. |
| Контр-пассив (КП) | 8600 (сотиб олинган хусусий акциялар) | Қолдиқ дебетда нормал. |
| Транзит (Т) | 9000–9800 (даромад ва харажатлар) | Давр охирида қолдиқ бўлмаслиги керак. Улар «Закрытие месяца»да 9910 «Якуний молиявий натижа»га ёпилади. Ёпилмаган қолдиқ — ой ёпилмаганининг белгиси. |
| Балансдан ташқари (БТ) | 001–016 (масалан, 014 «Фойдаланишдаги инвентарь ва хўжалик жиҳозлари») | ОСВда алоҳида кўринади; баланс йиғиндисига кирмайди. |
6. ОСВни таҳлил қилишдан олдинги чек-лист
- Ой(лар) «Закрытие месяца» билан ёпилганми?
- «Показатели»: БУ ёқилган. НУ, ПР, ВР, «Контроль» ёқилмаган (бизнинг тартибда керак эмас).
- «Выводить наименование счета» ёқилган.
- Контр-актив ҳисобварақлар (0200, 0500) кредитда; транзит ҳисобварақлар (9000–9800) ойдан кейин бўш.
- Валюта операциялари бор бўлса: «Валютная сумма» ёқилган ва ойлик қайта баҳолаш бажарилган.
Энди ОСВни ҳисобварақлар бўйича таҳлил қиламиз. Навбатдаги бўлимлар шу тартибда келади.
7. Аниқлаштирилиши керак бўлган жойлар (* белгили)
| № | Савол | Қаердан |
|---|---|---|
| 1 | Айланмадан олинадиган солиқ тўловчи учун 1С «Система налогообложения» созламаси ва ОСВ | 1С дастури; Солиқ кодекси, 66-боб |
| 2 | Солиқ кодекси таҳрирининг амалдагилиги | lex.uz |
| 3 | ПФ-100 (26.05.2026) бўйича ўзгаришлар Солиқ кодекси матнига (258, 462-моддалар) қачон ва қандай киритилади | lex.uz (Кодекснинг амалдаги таҳрири) |
Манбалар
- Ўқув база: «Бухгалтерия для Узбекистана, редакция 3.0, версия 3.0.63.1» (тўқима маълумотлар).
- БҲМС №1 (130-сон, МЮ №3544), №21 «Ҳисобварақлар режаси ва уни қўллаш бўйича йўриқнома» (191-сон, МЮ №3593), №22 «Чет эл валютасида ифодаланган активлар ва мажбуриятларнинг ҳисоби» (201-сон, МЮ №3587). Солиқ кодекси: 76, 77-моддалар, 44, 46 ва 66-боблар. 1С релиз ёзувлари: 3.0.11, 3.0.35.4, 3.0.50.1, 3.0.52.1.