2-бобАсосий воситалар (ОС): 0100–0300
1. Ҳисоб сиёсати ва ҳисобварақлар
ОСВда 0100 «Основные средства» ҳисобварағини очсак, у бир нечта субҳисобвараққа бўлинган: 0130.2 «Рабочие машины и оборудование», 0140 «Мебель и офисное оборудование», 0150 «Компьютерное оборудование и вычислительная техника», 0160 «Транспортные средства». Лизинг объектлари алоҳида: 0300 «Молиявий ижарага олинган ОС».
Эскириш 0200 ҳисобварағида йиғилади. Бу контр-актив, яъни қолдиғи кредитда: 0230.2, 0240, 0250, 0260. Лизинг объектлари учун алоҳида 0299.
2. 1С да ОСни қабул қилишнинг икки усули
ОСВда ҳар бир ОС бўйича қолдиқ ва айланма кўринади. Аудитнинг биринчи қадами: бу қолдиқ қайси ҳужжатдан пайдо бўлганини аниқлаш. 1С да ОСни икки хил қабул қиладилар.
2.1 Янги усул: «Поступление: Основные средства»
«ОС и НМА» бўлимидаги шу битта ҳужжат қабул қилишни ҳам, ҳисобга олишни ҳам бирданига қилади. Мисол — Токарлик станоги: 1 000 000 000 сўм, ҚҚС 12%, «Рабочие машины и оборудование», ҳисобварақ 0130.2, эскириш ҳисобварағи 0230.2.
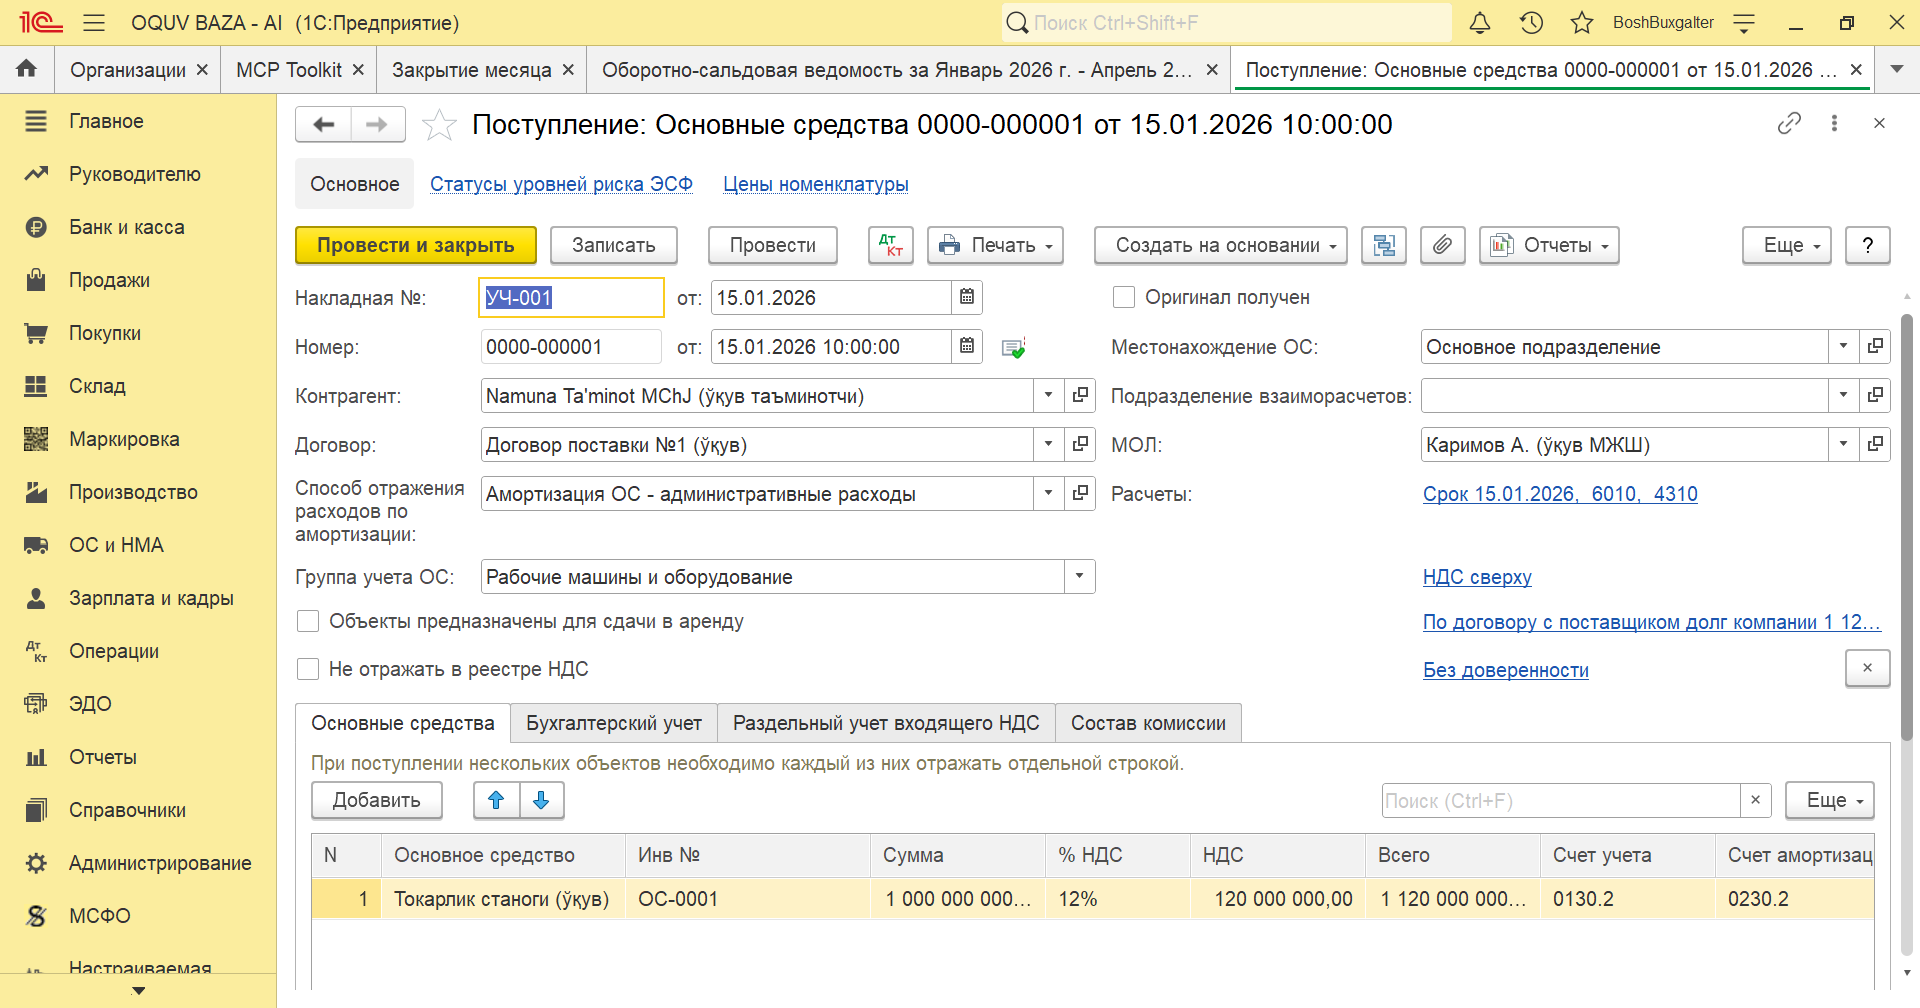
Ҳужжат ҳисоб-китобда «Подразделение взаиморасчетов»ни ҳам сўрайди: ОСни ҳисобга олиш бўлими билан етказиб берувчи билан ҳисоб-китоб бўлими бошқа бўлса, уларни алоҳида кўрсатасиз. Яна ликвидация қийматини ёзиш мумкин. Мен ўқув мисолда уни нолга тенг деб олдим.
2.2 Эски усул: «Поступление: Оборудование» ва «Принятие к учету ОС»
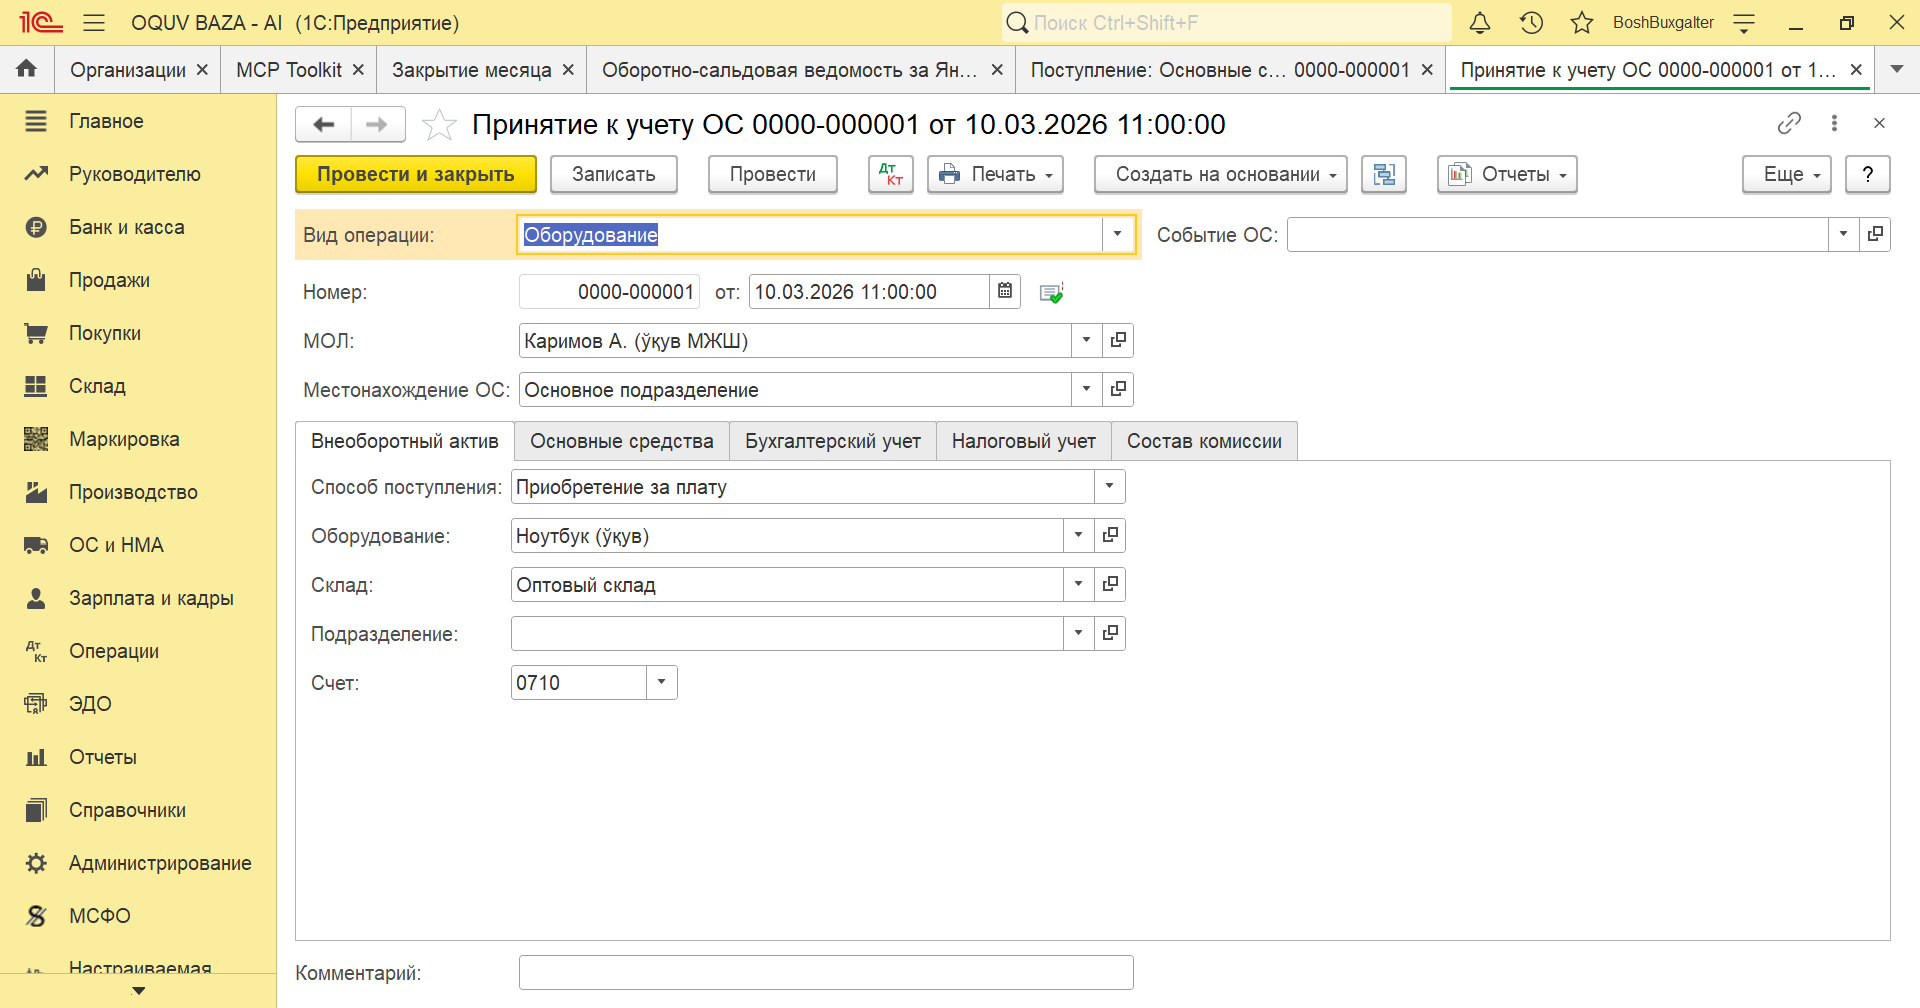
Бу ерда ускуна аввал 0710 «Ўрнатиладиган асбоб-ускуналар — маҳаллий» ҳисобварағига киримга олинади. Кейин алоҳида ҳужжат — «Принятие к учету ОС» — уни ОСга ўтказади. Мисол: Ноутбук, 12 000 000 сўм, 10.03.2026.
| Усул | Ҳужжат | Проводка | Сумма, сўм |
|---|---|---|---|
| Янги (Токарлик станоги) | Поступление: Основные средства | Дт 0820.2 / Кт 6010 (етказиб берувчига) | 1 000 000 000 |
| Дт 0130.2 / Кт 0820.2 (ОСга ўтказиш) | 1 000 000 000 | ||
| Дт 4410.1 / Кт 6010 (ҚҚС) | 120 000 000 | ||
| Эски (Ноутбук) | Поступление: Оборудование | Дт 0710 / Кт 6010 (етказиб берувчига) | 12 000 000 |
| Поступление: Оборудование | Дт 4410.1 / Кт 6010 (ҚҚС) | 1 440 000 | |
| Принятие к учету ОС | Дт 0150 / Кт 0710 | 12 000 000 |
Янги усул БҲМСнинг ОС схемасига мос: харид қилинган объект — Дт 0100 / Кт 0820. Эски усулда объект вақтинча 0700-да туради.
Эски усул керак бўладиган ҳолатлар бор. Масалан, ускунани ўрнатиш, монтаж ва созлаш харажатлари бўлса (улар ОСнинг бошланғич қийматига киради). Ёки объект бир кун олинса-ю, бошқа кун ишга туширилса (амортизация ишга туширилган кундан бошланади).
Эски усулнинг хавфи. «Принятие к учету» ҳужжатининг ҳамма саҳифасини диққат билан тўлдириш керак (скриншот 11: «Внеоборотный актив», «Основные средства», «Бухгалтерский учет» ва ҳ.к.). Нарх чегарасини ва амортизация созламаларини сиз ўзингиз назорат қиласиз. Янги усулда буни дастур қисман ўзи қилади.
Яна бир нарса: ҳужжатларда «Состав комиссии» вкладаси бор («Поступление основных средств», «Принятие к учету ОС», «Списание ОС»). Комиссия аъзоларини ёзсангиз, босма шаклда чиқади.
3. Хато: чегарадан арзон предмет ОС қилиб қўйилган
ОСВни 0150 ҳисобварағи бўйича очамиз ва объектларни кўрамиз.
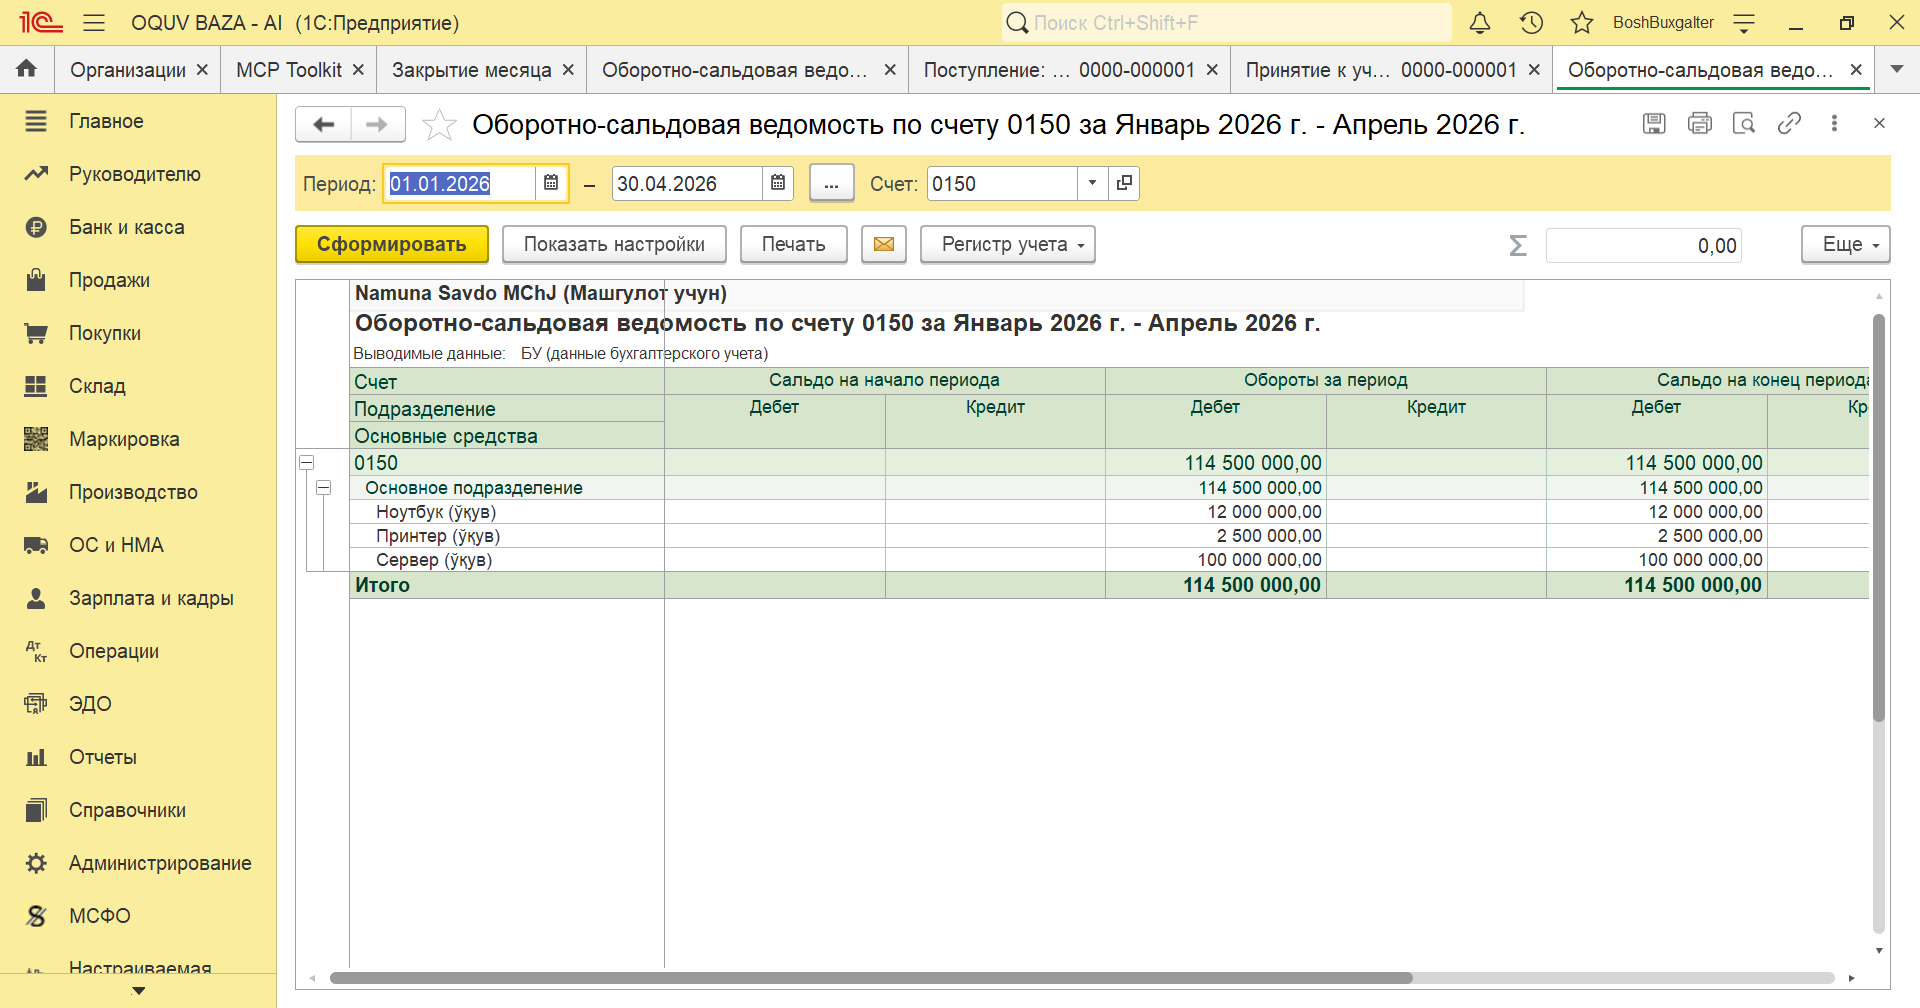
Принтер (2 500 000 сўм) бизнинг ҳисоб сиёсатидаги чегарадан (5 000 000) арзон. Демак, у ОС эмас. Лекин 05.04.2026-да уни «Поступление: Оборудование» билан 0710-га, кейин «Принятие к учету ОС» билан 0150-га олишган. Натижада унга амортизация ҳам ҳисобланган (апрелда 60 185,19).
Нима қилиш керак? Бу предмет инвентарь, у 1080 ҳисобварағида туриши керак. Ишга берилганда қиймати харажатга ёзилади. Унинг ҳисоби балансдан ташқари ҳисобварақда (014) юритилади. Буни тўлиқ китобнинг 07-бобида батафсил кўрамиз.
Тузатиш
- Хато жорий давр ичида бўлгани учун ҳужжатларни бекор қиламиз: «Принятие к учету ОС» (Принтер) ўтказилиши бекор қилинади ва ўчиришга белгиланади. «Поступление: Оборудование» ҳам.
- Предметни «Поступление (акт, накладная)» ҳужжати билан киримга оламиз. Вид операции «Товары», номенклатураси — инвентарь, ҳисобварақ 1080. Дт 1080 / Кт 6010 — 2 500 000; ҚҚС: Дт 4410.3 / Кт 6010 — 300 000.
- Ой(лар)ни қайта ёпамиз («Закрытие месяца»). Принтер бўйича ҳисобланган амортизация йўқолади.
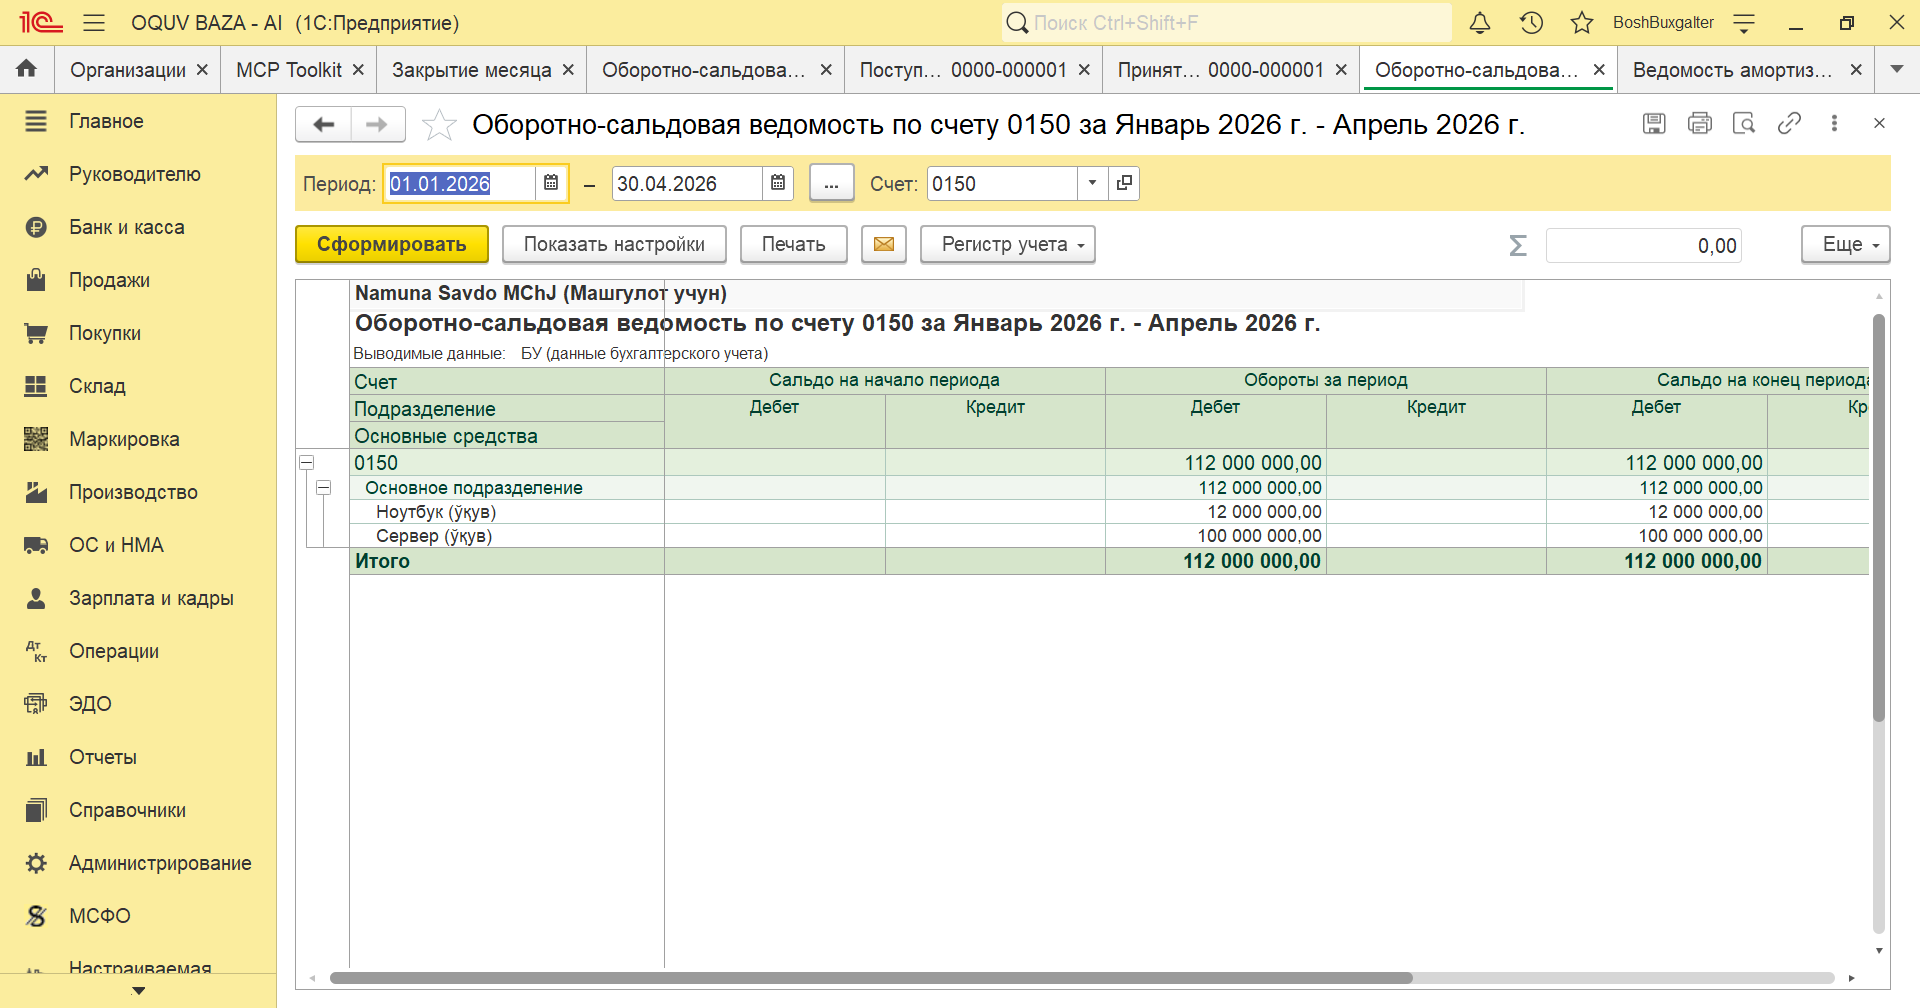
Агар шундай предмет олдинги йиллардан ОС таркибида қолиб кетган бўлса, эски ҳужжатларни ўзгартириб бўлмайди. У ҳолда инвентаризация ўтказилади, раҳбар буйруғи билан предмет ҳисобдан чиқарилади ёки инвентарь деб қайта таснифланади. Хато катта бўлса, у олдинги даврлар хатоси сифатида тузатилади.
Солиқ томондан ҳам оддий. Нархи БҲМнинг 50 бараваридан паст предмет солиқ мақсадида ОС эмас. Инвентарь сифатида ҳисобга олиниб, харажатга ёзилган предметнинг қиймати чегириб ташланади, лекин харажат асосланган ва ҳужжатлар билан тасдиқланган бўлиши шарт. Предмет аввал ОС бўлиб амортизация қилинган бўлса, унинг қиймати иккинчи марта чегирилмайди: бир харажат фақат бир марта чегирилади.
4. Лизинг: 0300 ҳисобварағи
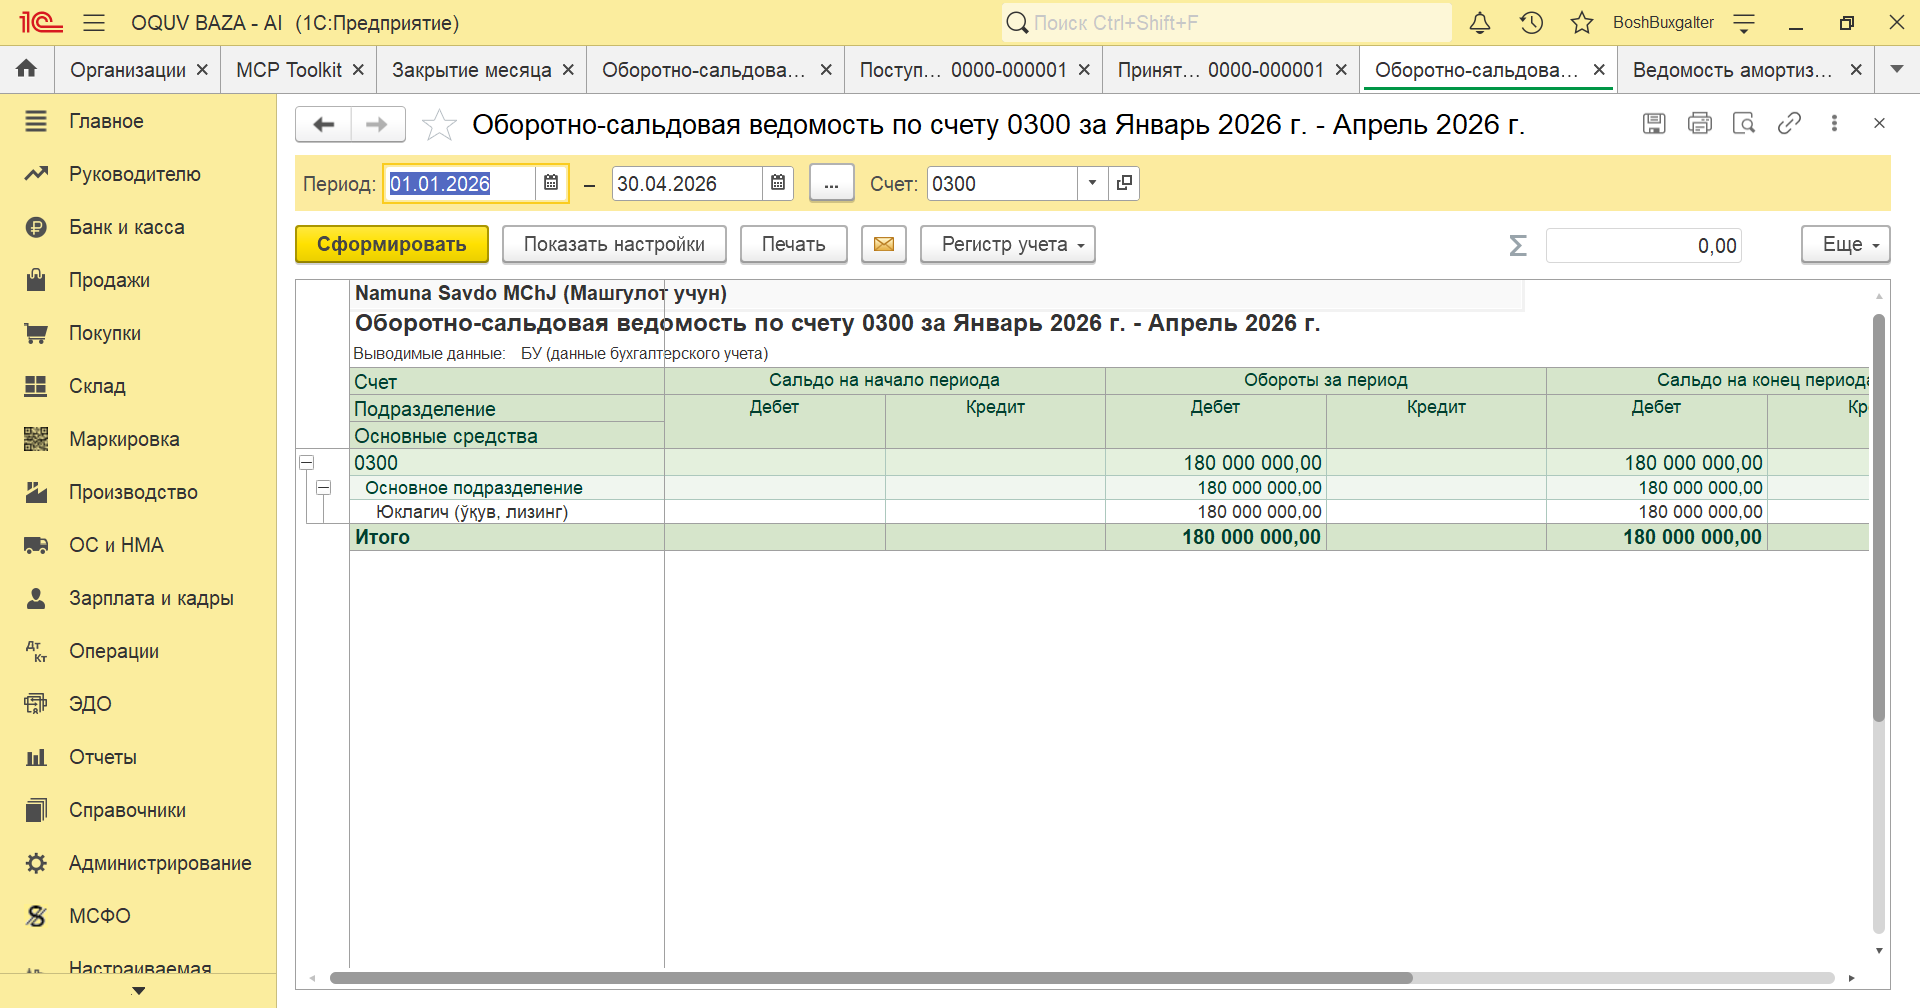
Лизинг бўйича ОСни олувчи ташкилот ҳисобига қабул қилади. Қиймат шартнома бошидаги объектнинг жорий қиймати ёки минимал тўловларнинг дисконтланган қиймати (қайсиси паст бўлса) бўйича олинади. Қиймат ва мажбурият бир хил суммада акс этади.
| Операция | Проводка |
|---|---|
| Объектни олиш | Дт 0300 (0310) / Кт 6950 «Узоқ муддатли мажбуриятлар — жорий қисми» ва 7910 «Тўланадиган молиявий ижара» |
| Жорий тўлов | Дт 6950 / Кт пул маблағлари |
| Ҳисобланган фоиз | Дт 9610 / Кт 6920 |
| Эскириш | Дт харажат (9420) / Кт 0299 (0200 эмас) |
| Мулкка ўтганда | Дт 0100 / Кт 0310; эскириш 0299 → 0200 |
Бизнинг ўқув ҳужжатда объект 180 000 000 сўмга, мажбурият 7910 ҳисобварағига (180 000 000 + ҚҚС 21 600 000) киритилган: Дт 0710 / Кт 7910, кейин Дт 0300 / Кт 0710. Эскириш 0299-га ҳисобланади (апрелда 1 100 000 = 180 000 000 / 60 ой × 11/30 кун).
Мажбуриятни жорий ва узоқ муддатли қисмларга бўлиш ва дисконтлаш бўйича тўловлар жадвали бизда йўқ. Шунинг учун объект қийматини минимал тўловларнинг дисконтланган қиймати билан солиштира олмаймиз. Амалда бу текширув лизинг шартномаси ва тўловлар жадвали билан бажарилади.
Солиқ томондан: лизинг бўйича олинган амортизация қилинадиган актив ижарага олувчининг амортизация қилинадиган активига киради. Унинг бошланғич қиймати оддий харид қилинган актив каби аниқланади.
5. Амортизацияни (0200) текшириш
Амортизация тўғри ҳисобланганини тез текшириш учун «Ведомость амортизации ОС» ҳисоботи бор («ОС и НМА» → «Отчеты»). У ҳар бир ОС учун давр бошидаги қиймат, эскириш, қолдиқ қиймат ва давр ичида ҳисобланган амортизацияни кўрсатади. Янги ҳисоботда «Дополнительные поля» вкладида «Процент годовой амортизации НУ»ни ҳам чиқариш мумкин.
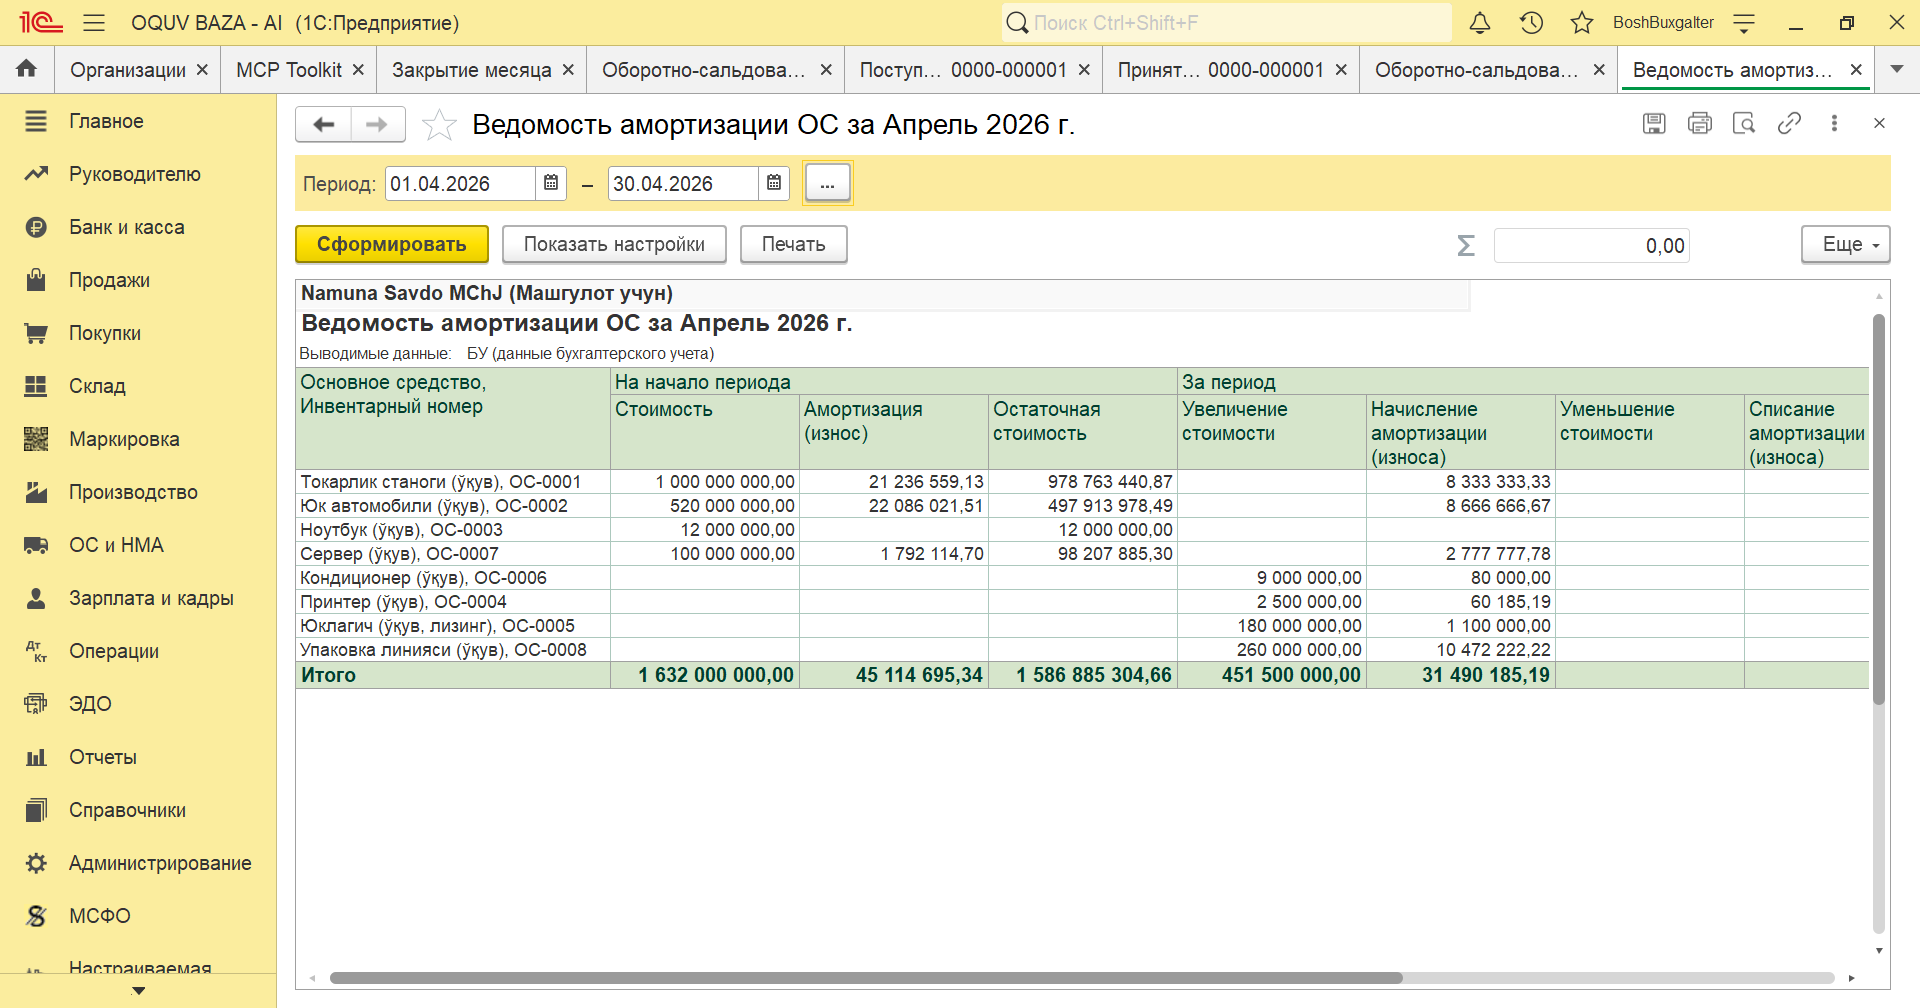
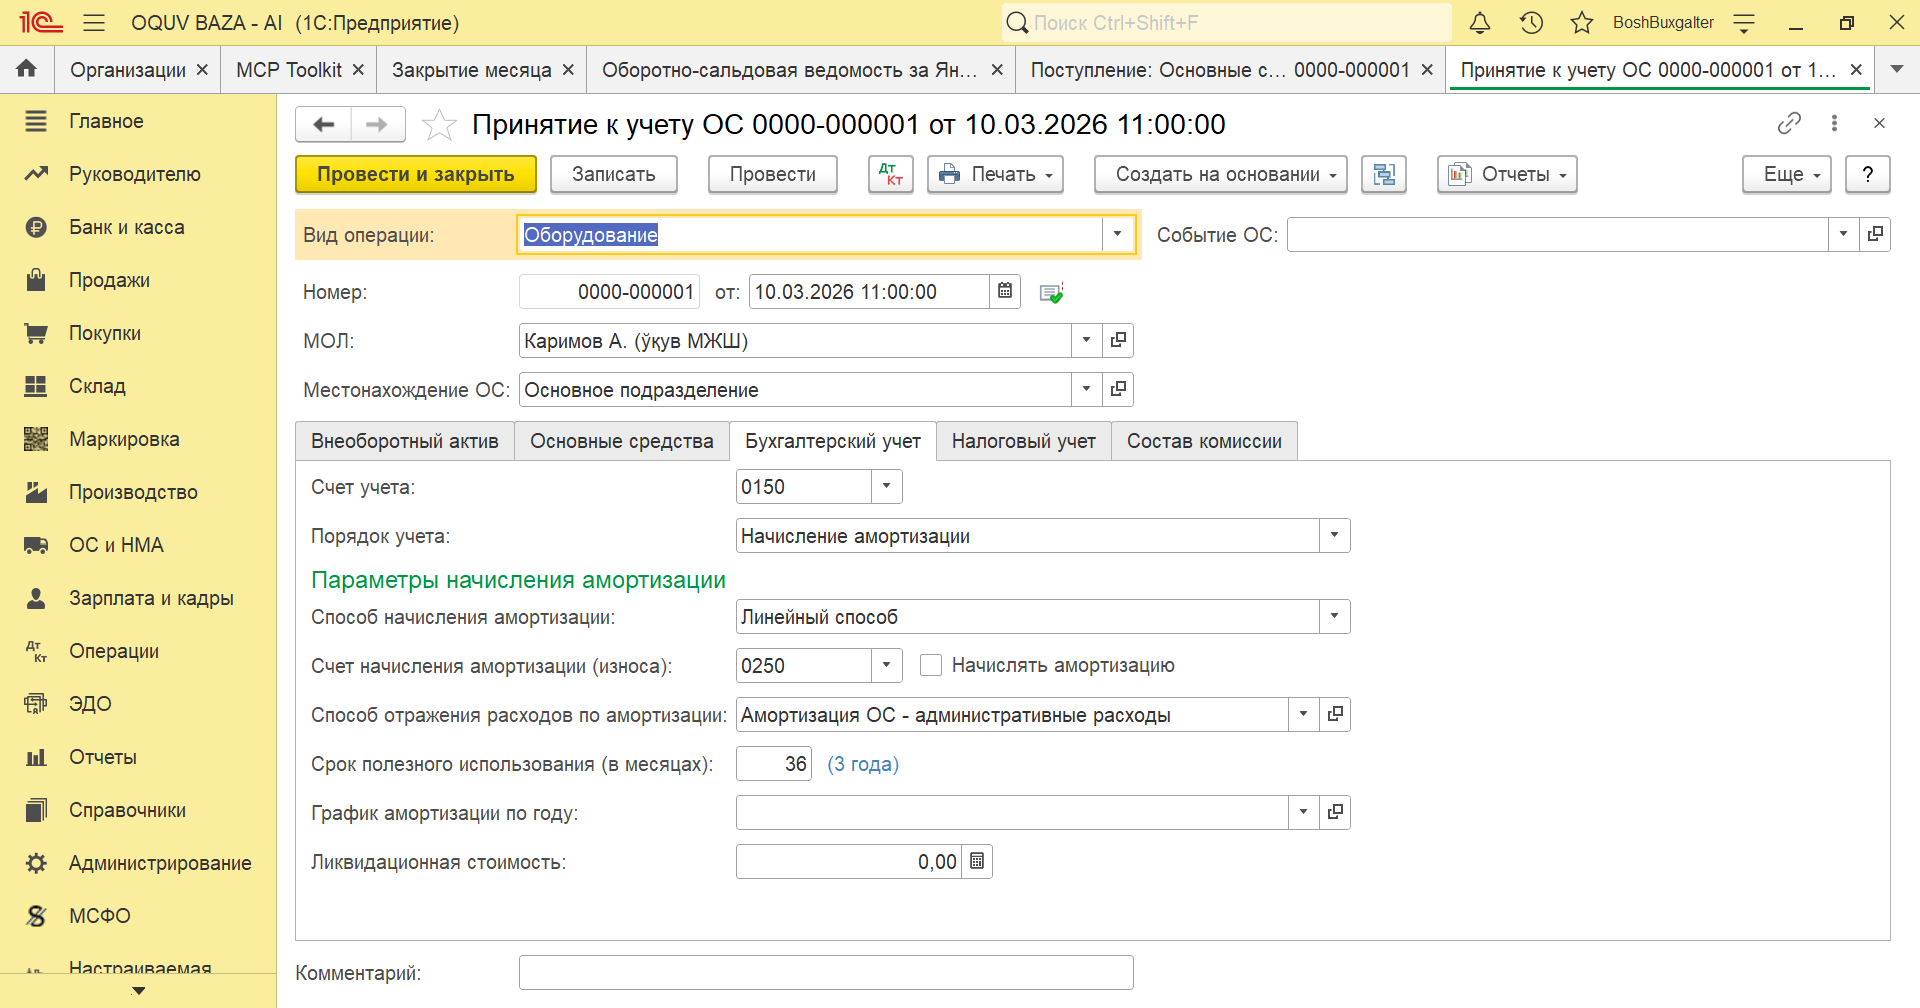
Ноутбук 10.03.2026-да ОС қилиб қабул қилинган. Лекин амортизация йўқ. Сабабини ҳужжатнинг «Бухгалтерский учет» саҳифасидан топамиз.
Тузатиш
- «Принятие к учету ОС» ҳужжатини очамиз. «Бухгалтерский учет» саҳифасида «Начислять амортизацию»га белги қўямиз. Ҳужжатни қайта ўтказамиз.
- Таъсир қилган ойларни (бизда март ва апрель) қайта ёпамиз: «Закрытие месяца» → «Отменить закрытие месяца» → «Выполнить закрытие месяца». Ҳужжатларни алоҳида қайта ўтказиш шарт эмас.
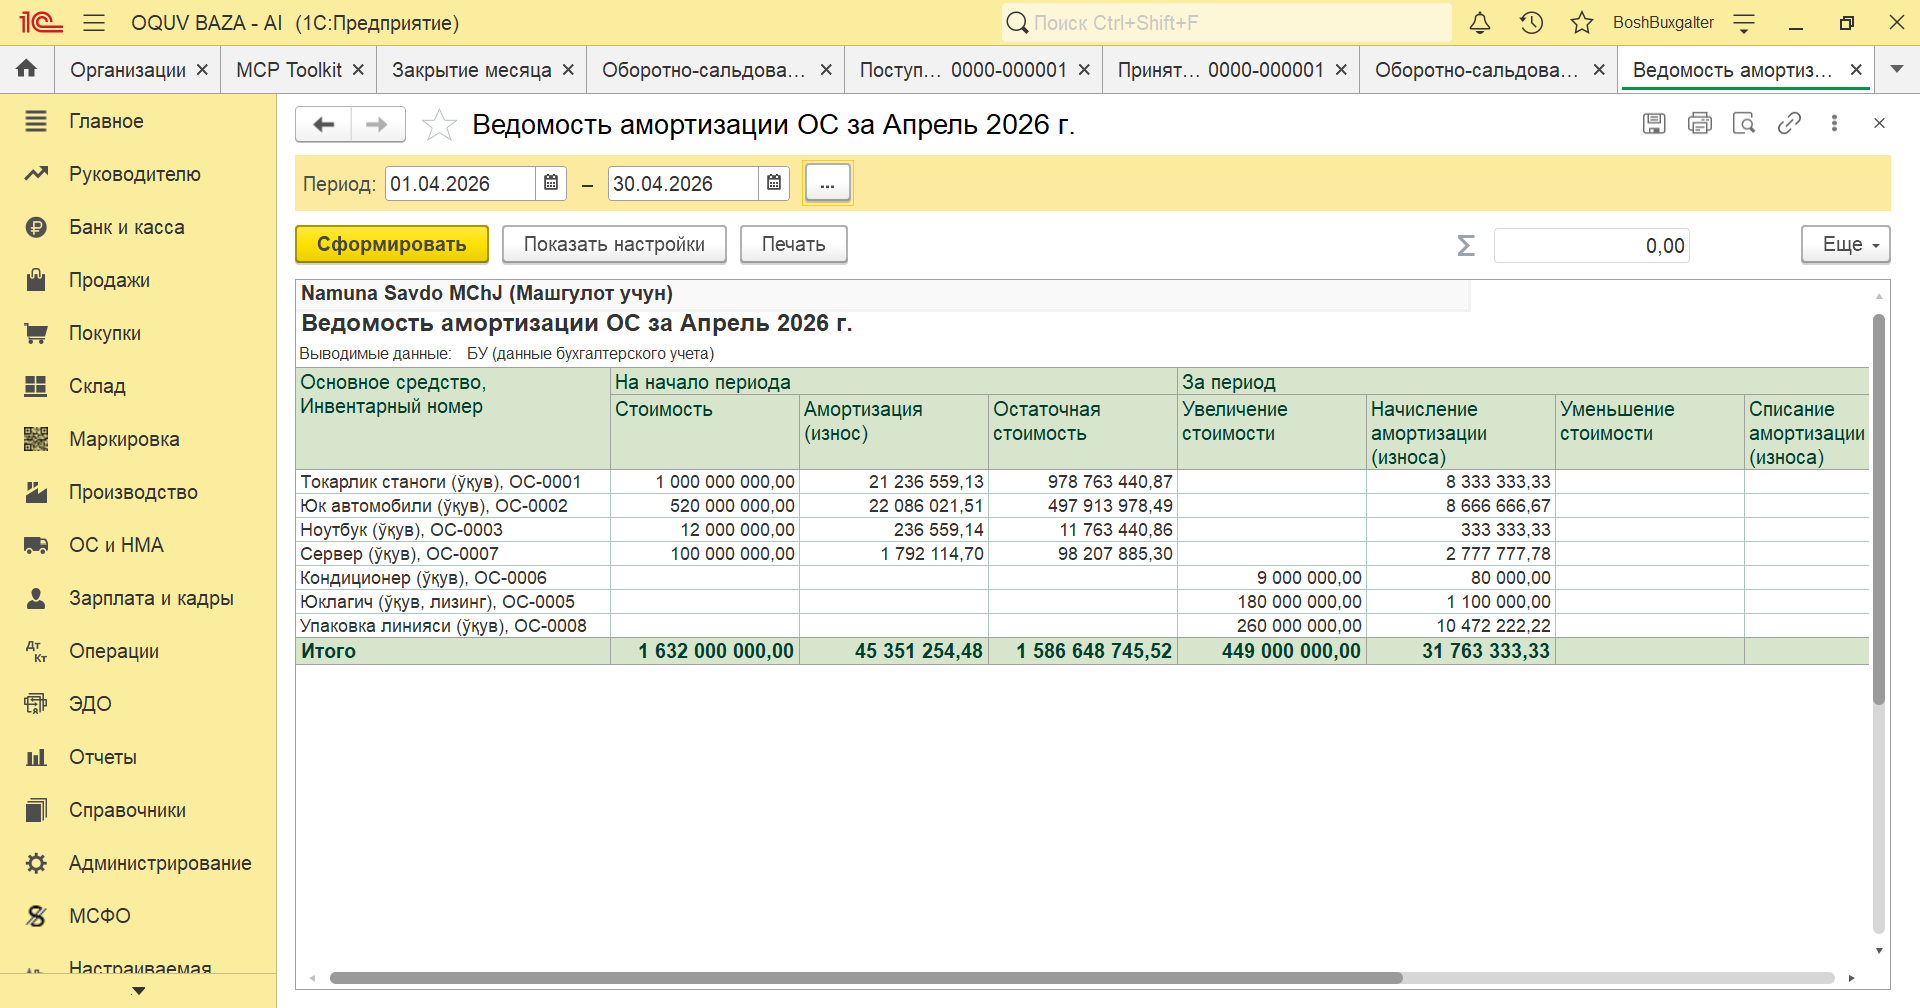
| Объект | Қиймат | СПИ | Апрель амортизацияси | Изоҳ |
|---|---|---|---|---|
| Токарлик станоги | 1 000 000 000 | 120 ой | 8 333 333,33 | 1 000 000 000 / 120 |
| Юк автомобили | 520 000 000 | 60 ой | 8 666 666,67 | 520 000 000 / 60 |
| Сервер | 100 000 000 | 36 ой | 2 777 777,78 | март: 100 000 000 / 36 × 20/31 = 1 792 114,70 (12.03-дан) |
| Ноутбук | 12 000 000 | 36 ой | 333 333,33 | март: × 22/31 = 236 559,14 (10.03-дан) |
| Упаковка линияси | 260 000 000 | 24 ой | 10 472 222,22 | 260 000 000 / 24 × 29/30 (02.04-дан) |
| Юклагич (лизинг, 0299) | 180 000 000 | 60 ой | 1 100 000,00 | 180 000 000 / 60 × 11/30 (20.04-дан) |
Амортизация қайси кундан бошланади? ОС бўйича — қабул қилинган ва ишга туширилган кундан. Қабул қилинган ойда амортизация унинг қолган кунларига пропорционал ҳисобланади. Масалан, Сервер 12 мартда қабул қилинган, шунинг учун март ойи учун 20/31 кун олинган. Ойнинг бошидан ҳисоблаб юборсангиз, хато бўлади.
НМАда қоида бошқа: амортизация қабул қилинган ойдан кейинги ойнинг биринчи кунидан бошланади (тўлиқ китобнинг 03-боби).
Ва яна бир нарса. ОСни ҳисобдан чиқарганда ёки бошқага берганда амортизация шу ой бошидан ҳужжат санасигача ҳисобланади, бутун ой учун эмас. «Перемещение ОС» ҳужжатини ўтказишда дастур жорий ойда амортизация ҳисобланганини текширади, бу ҳам ойни ёпиш кетма-кетлигига алоқадор.
Бошқа дастурдан ўтганингизда. Бошланғич қолдиқларни киритишда амортизация бўйича хато кўп чиқади. Янги дастурга ўтсангиз, биринчи 1–2 ой «Ведомость амортизации ОС» орқали ҳамма сумма тўғри ҳисобланганини албатта текширинг.
6. Солиқ томондан: бухгалтерия ва солиқ амортизацияси
Бухгалтерия амортизацияси ва солиқ амортизацияси алоҳида ҳисобланади. Бухгалтерияда сиз ОСни фойдали хизмат муддати бўйича (1С да — СПИ) амортизация қиласиз. Солиқда эса Кодексдаги гуруҳлар ва нормалар бор. Ҳар бир гуруҳ учун энг юқори норма белгиланган. Солиқ тўловчи бундан пастроқ норма танлаши мумкин.
| Гуруҳ | Энг юқори норма (йилига, %) |
|---|---|
| I. Бинолар | 5 |
| I. Иншоотлар | 10 |
| II. Қувурлар, электр узатиш ва телекоммуникация линиялари | 15 |
| III. Машиналар ва ускуналар (транспорт ускуналаридан ташқари) | 20 |
| IV-1. Кемалар, қайиқлар, ҳаво ва космик аппаратлар, локомотивлар, темир йўл таркиби | 10 |
| IV-2. Автотранспорт воситалари, тиркамалар, бошқа транспорт ускуналари | 20 |
| V. Компьютерлар ва периферия ускуналари | 40 |
| VI. Бошқа гуруҳларга киритилмаган амортизация қилинадиган активлар | 15 |
Солиқ мақсадида ОС бўлиши учун нархи БҲМнинг 50 бараваридан юқори бўлиши керак. БҲМ қанча? 2026 йил январь–августда 412 000 сўм, 1 сентябрдан 440 000 сўм. Яъни 50 БҲМ январь–августда 20 600 000 сўм, сентябрдан 22 000 000 сўм.
Бизнинг объектлар январь–апрелда қабул қилинган, шунинг учун улар учун 20 600 000 чегараси ишлатилади. Солиқ ҳисоб сиёсатида ОС учун пастроқ чегара белгилаш мумкин. Шунда солиқ чегараси бухгалтерия чегараси (5 млн) билан бир хил бўлиши мумкин.
Энди ўқув объектларни бир тўлиқ ой учун таққослаймиз.
| Объект | Қиймат | Солиқ гуруҳи | Солиқ (энг юқори) | Бухгалтерия | Хулоса |
|---|---|---|---|---|---|
| Токарлик станоги | 1 000 000 000 | III (20%) | 16 666 666,67 | 8 333 333,33 | Бухгалтерия амортизацияси солиқ нормасидан кичик. Солиқда 16,67 млн гача чегириш мумкин, бухгалтерияда харажат 8,33 млн. Пастроқ норма танлаш ҳам мумкин |
| Юк автомобили | 520 000 000 | IV-2 (20%) | 8 666 666,67 | 8 666 666,67 | Бир хил (СПИ 60 ой = 20%) |
| Сервер | 100 000 000 | V (40%) | 3 333 333,33 | 2 777 777,78 | Бухгалтерия камроқ; нархи солиқ чегарасидан (22 млн) юқори |
| Упаковка линияси | 260 000 000 | III (20%) | 4 333 333,33 | 10 833 333,33 | Бухгалтерия амортизацияси (СПИ 24 ой = 50%) солиқ нормасидан (20%) катта. Ортиқча қисм солиқда чегирилмайди |
| Юклагич (лизинг) | 180 000 000 | III (20%) | 3 000 000,00 | 3 000 000,00 | Лизинг объекти ижарага олувчининг амортизация қилинадиган активига киради; СПИ 60 ой = 20% |
| Ноутбук, Кондиционер | 12 000 000; 9 000 000 | — | — | 333 333,33; 80 000,00 | Нархи 22 млн дан паст: солиқ мақсадида ОС эмас. Солиқ сиёсатида чегара пастроқ белгиланса, улар ОС бўлади |
Бу таққослашнинг маъноси нима? Бухгалтерия СПИни қисқа қилиб белгиласа (Упаковка линияси — 24 ой), бухгалтерия харажати солиқдаги чегирмадан катта бўлиб кетади. Бу фарқ фойда солиғи ҳисоботида чегирилмайдиган харажат («невычитаемые расходы») бўлиб чиқади: бухгалтерия амортизацияси солиқ амортизациясидан ортиқ бўлган қисми. Шунинг учун СПИни танлашда солиқ нормасига ҳам қараган маъқул.
Солиқ ҳисоботи (фойда солиғи) ни тўғри тўлдириш учун ОС карточкасида «Налог на прибыль» гуруҳини кўрсатиш керак. Агар кўрсатилмаса, объект «Амортизируемый актив, не включенный в другие группы» (061-сатр) га тушади.
7. Аудит чек-листи
| Нимани кўрамиз | Қаерда | Нима демак | Нима қиламиз |
|---|---|---|---|
| 0100/0150-да чегарадан арзон предмет | ОСВ по счету 0150 (0140, 0130…) | Предмет ОС эмас, инвентарь бўлиши керак | Ҳужжатларни бекор қиламиз; 1080; олдинги даврда — инвентаризация ва буйруқ |
| ОС бор, 0200 бўйича амортизация йўқ | Ведомость амортизации ОС | «Начислять амортизацию» белгиси ўчиқ ёки ой ёпилмаган | Ҳужжатни тузатамиз; ойни қайта ёпамиз |
| Амортизация СПИ бўйича кутилганидан фарқ қилади | Ведомость амортизации ОС | СПИ, усул ёки қабул қилинган сана нотўғри | «Принятие» ҳужжатини текширамиз |
| Лизинг объекти 0300-да, мажбурият 7910/6950-да эмас | ОСВ по счету 0300, 7910 | Молиявий ижара схемаси бузилган | Проводкани схема бўйича тузатамиз |
| Лизинг объекти амортизацияси 0200-да | Ведомость амортизации ОС | 0299 бўлиши керак | Ҳисобварақни тузатамиз |
| ОС карточкасида «Налог на прибыль» гуруҳи йўқ | Карточка ОС | Объект 061-сатрга тушади | Гуруҳни кўрсатамиз |
| Янги дастурга ўтгандан кейин амортизация | Ведомость амортизации ОС | Қолдиқларни киритишда хато | Биринчи 1–2 ой назорат қиламиз |
8. Аниқлаштирилиши керак бўлган жойлар (* белгили)
| № | Савол | Қаердан |
|---|---|---|
| 1 | Солиқ кодекси таҳрирининг амалдагилиги | lex.uz |
Манбалар
- Ўқув база: «Бухгалтерия для Узбекистана, редакция 3.0, версия 3.0.63.1» (тўқима маълумотлар).
- БҲМС №5 «Асосий воситалар»; №4 «Товар-моддий захиралар»; №6 «Ижара ҳисоби»; №7 «Номоддий активлар»; №19 «Инвентаризацияни ташкил этиш ва ўтказиш»; №21 «Ҳисобварақлар режаси ва уни қўллаш бўйича йўриқнома»; №1. Солиқ кодекси: 305-модда, 306-модда. БҲМ: ПФ-115 (23.06.2026). 1С релиз ёзувлари: 3.0.19.1, 3.0.24.1, 3.0.31.1, 3.0.33.4, 3.0.45.1, 3.0.47.1, 3.0.48.1, 3.0.54.1, 3.0.56.1.